W 2026 roku finansowanie nieruchomości w Polsce wyraźnie ruszyło. Banki łagodzą zasady, średnie oprocentowanie spada, a kredyty hipoteczne wracają do mocnego wzrostu. Według AMRON-SARFiN w I kwartale 2026 podpisano ponad 73 tys. umów na 33,4 mld zł. NBP pokazuje też dalsze luzowanie polityki kredytowej w II kwartale.
Dla kupujących, sprzedających i inwestorów to dobra wiadomość, ale nie pełen luz. Finansowanie nieruchomości nadal wymaga chłodnej kalkulacji kosztów, zdolności i ryzyka refinansowania. Niższa rata nie usuwa barier, gdy ceny mieszkań i wkład własny wciąż są wysokie.
Zbierzmy najważniejsze zmiany w finansowaniu i pokażmy, jak dziś działa finansowanie nieruchomości w praktyce. Opieram się na aktualnych danych rynkowych i realnych decyzjach banków.
Dlaczego rynek finansowania nieruchomości przyspiesza w 2026 roku
Rekordy w nowych hipotekach
Rynek wyraźnie przyspieszył, bo banki znów pożyczają dużo więcej niż rok temu. W maju 2026 wartość zapytań o kredyty mieszkaniowe wzrosła o 32,7 proc. rok do roku, a średnia kwota wnioskowanego kredytu sięgnęła 505,59 tys. zł, jak pokazują dane BIK o popycie hipotecznym. To już nie jest chwilowy skok.
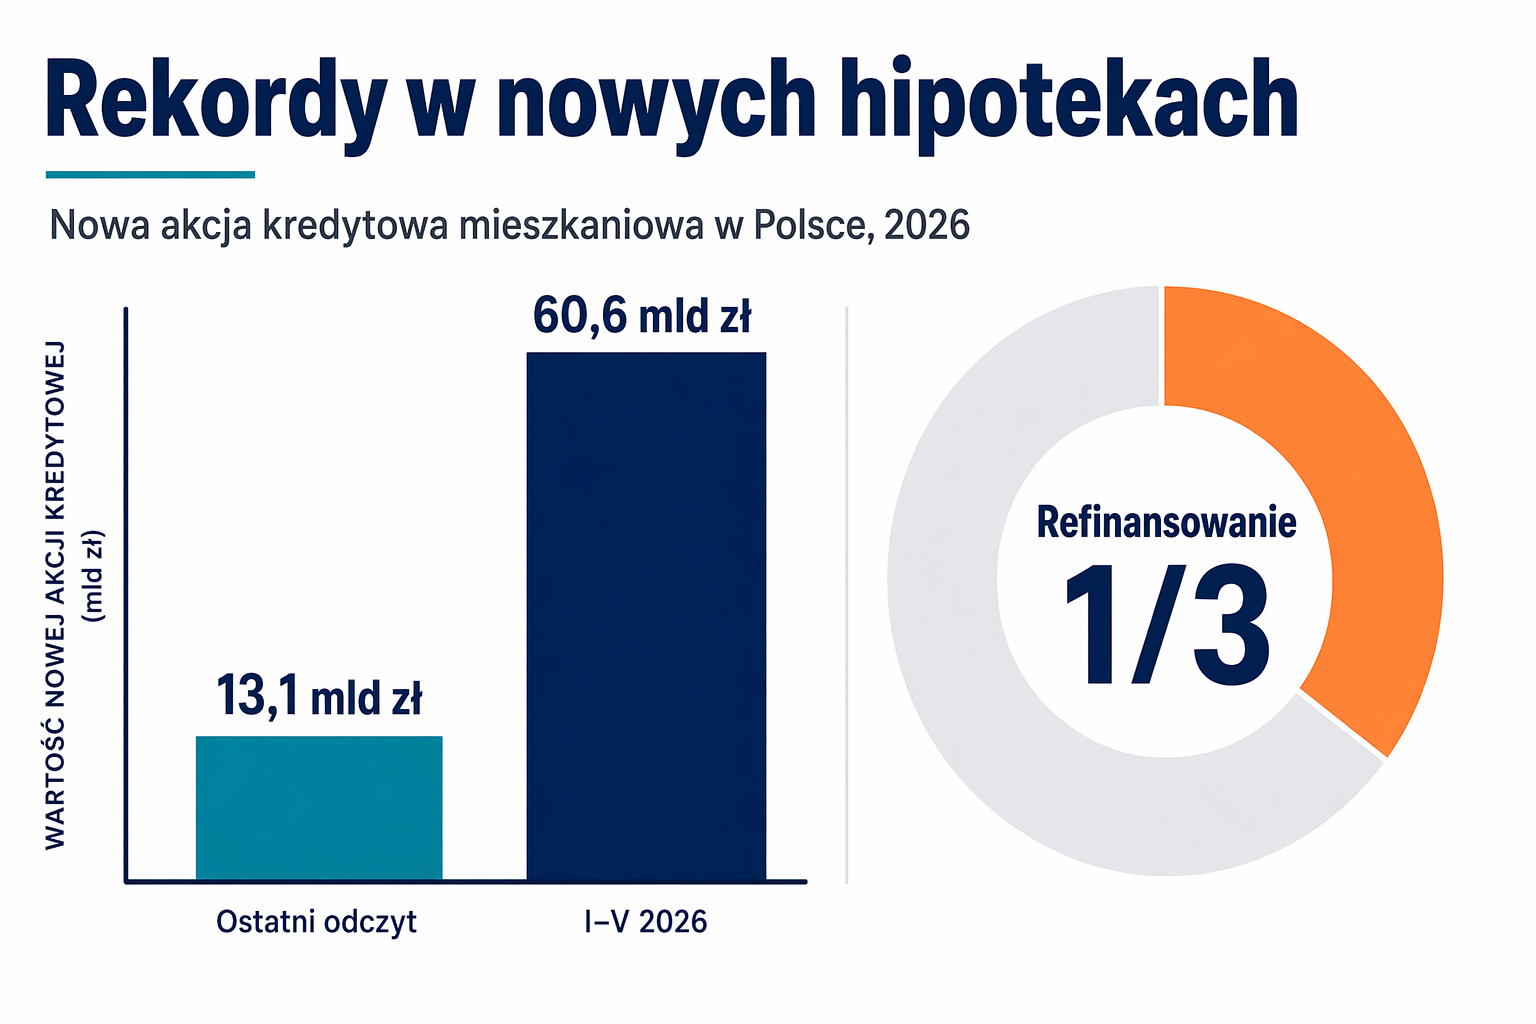
Jeszcze mocniej widać to po sprzedaży. W maju banki i SKOK-i udzieliły 27,6 tys. kredytów mieszkaniowych o wartości ponad 13,1 mld zł, a w pierwszych pięciu miesiącach roku było to 60,6 mld zł. Według analizy rynku z końca czerwca jedna trzecia nowej akcji kredytowej to już refinansowanie.
Ważne: rekordy nie znaczą tylko większej liczby kupujących. Część wzrostu robi też wymiana starych, droższych hipotek na tańsze.
Co napędza popyt na kredyt
Popyt rośnie głównie z trzech powodów:
- lepsza zdolność kredytowa
- niższy koszt kredytu niż rok temu
- wzrost wynagrodzeń
Do tego dochodzi lekki wzrost cen mieszkań. To przyspiesza decyzje, bo część kupujących nie chce czekać na jeszcze droższy rynek.
W praktyce widać też zmianę zachowania klientów:
- kupujący wracają po okresie słabszej zdolności,
- obecni kredytobiorcy liczą opłacalność refinansowania,
- inwestorzy szybciej zamykają transakcje.
Dla osób kupujących mieszkanie w 2026 to prosty sygnał: rynek nie stoi, tylko działa szybciej. Kto chce finansowania, powinien porównać oferty wcześniej i sprawdzić nie tylko ratę, ale też całkowity koszt.
Przeczytaj także: Najlepsze recenzje finansowania nieruchomości w Polsce 2026
Jak zmieniają się warunki kredytów hipotecznych
Stała czy zmienna stopa
W 2026 wybór między stałą a zmienną stopą znów stał się ważny. Kredyty ze zmiennym oprocentowaniem korzystają na niższym WIBOR-ze, ale dalej niosą ryzyko skoku raty. Z kolei oferta okresowo stała daje spokój, choć zwykle startuje z wyższą ceną.
Według rankingu Bankier.pl z kwietnia 2026 średnie oprocentowanie hipotek ze stałą stopą było blisko 6,25 proc. To pokazuje, że banki nie ścigają się dziś tylko ratą, ale też przewidywalnością kosztu.
- Stała stopa pasuje osobom, które chcą znać ratę z góry
- Zmienna stopa może dać niższą ratę na starcie
- kluczowe jest to, jak duży masz zapas w domowym budżecie
Jeśli rata na styk mieści się w budżecie, stała stopa zwykle daje więcej bezpieczeństwa.
Marże, wkład własny i polityka banków
Banki mocniej różnicują warunki według profilu klienta. Najwięcej zyskują osoby z 20 proc. wkładem własnym, stabilnym dochodem i zgodą na produkty dodatkowe.
| Element | Co widać w 2026 | Co to oznacza |
|---|---|---|
| Wkład własny | 20 proc. to standard | łatwiej o lepszą ofertę |
| Niski wkład | 10 proc. bywa możliwe | wyższa marża lub zabezpieczenie |
| Polityka banków | więcej selekcji klientów | większe znaczenie ma zdolność i historia |
Jak podaje BankHipoteczny.pl, finansowanie do 90 proc. LtV nadal istnieje, ale wymaga dodatkowego zabezpieczenia części powyżej 80 proc. LtV. W praktyce oznacza to prostą zasadę:
- większy wkład obniża koszt,
- dobra historia zwiększa wybór,
- banki dokładniej patrzą na ryzyko niż rok temu.
Refinansowanie staje się jednym z głównych trendów roku
Kto zyskuje na refinansowaniu
Najwięcej zyskują dziś osoby, które brały hipotekę przy wyższym koszcie pieniądza, zwłaszcza w latach 2022-2024. Jeśli ich obecna oferta mocno odstaje od nowych warunków banków, refinansowanie może obniżyć ratę i dać więcej luzu w domowym budżecie. Według raportu AMRON-SARFiN za I kwartał 2026 udział kredytów refinansowych wzrósł z 8 proc. rok wcześniej do 28 proc.
- zyskują kredytobiorcy z drogą okresowo stałą stopą
- zyskują osoby z dobrą historią spłat i niższym LTV
- zyskują klienci, którzy chcą skrócić okres kredytu lub zmienić bank
Sam spadek raty nie wystarczy. Trzeba policzyć też prowizję, wycenę, wpis do hipoteki i koszt ubezpieczeń.
Dlaczego refinansowanie zmienia statystyki rynku
Wysoka sprzedaż hipotek nie oznacza dziś wyłącznie nowych zakupów mieszkań. Coraz większa część rynku to przenoszenie starego długu do tańszego banku. Dlatego dane o boomie kredytowym trzeba czytać ostrożnie. Jak podaje Rzeczpospolita na podstawie danych ZBP i AMRON-SARFiN, w I kwartale 2026 co trzeci kredyt mieszkaniowy był związany z refinansowaniem.
- rośnie liczba umów, ale nie każda finansuje nowy zakup
- banki mocniej walczą o gotowego klienta
- porównanie popytu kredytowego do sprzedaży mieszkań staje się trudniejsze
Dla kupujących to ważny sygnał – duża akcja kredytowa nie zawsze oznacza równie duży wzrost realnego popytu na lokale.
Co to oznacza dla cen mieszkań i decyzji zakupowych
Ceny nie rosną już wszędzie tak samo
Rynek w 2026 roku wyraźnie się podzielił. Nie ma już jednego prostego scenariusza dla całej Polski. Dane NBP za I kwartał pokazują, że w części dużych miast ceny stoją w miejscu albo lekko spadają, a w innych lokalizacjach dalej rosną. Według danych o cenach transakcyjnych z I kwartału 2026 Gdańsk urósł mocniej, a Warszawa, Kraków czy Wrocław pokazały korekty lub stagnację. Z kolei raport AMRON-SARFiN 1/2026 potwierdza, że ożywienie kredytowe nie przełożyło się automatycznie na szybki wzrost cen w największych miastach.
Dla kupującego to dobra wiadomość – presja typu „kup teraz, bo jutro będzie dużo drożej” jest dziś mniejsza niż rok temu.
| Sytuacja rynkowa | Co to zwykle oznacza |
|---|---|
| Miasto z korektą cen | Większe pole do negocjacji |
| Miasto ze stabilizacją | Mniej ryzyka przepłacenia w pośpiechu |
| Miasto z dalszym wzrostem | Trzeba szybciej liczyć budżet i ratę |
Jak kupujący mogą wykorzystać nową sytuację
Kupujący mają dziś więcej przestrzeni do spokojnej decyzji, ale tylko wtedy, gdy patrzą lokalnie, a nie na średnią krajową. W praktyce warto:
- porównać cenę ofertową z realnymi transakcjami,
- sprawdzić zdolność kredytową w 2-3 bankach,
- negocjować nie tylko cenę, ale też miejsce postojowe, wykończenie lub termin płatności.
Rosnący popyt na hipoteki nie zniknął. BIK podał, że wartość zapytań o kredyty mieszkaniowe w maju 2026 była wyższa o 32,7 proc. r/r. To znaczy, że konkurencja o dobre mieszkania nadal istnieje.
- Nie zwlekaj bez końca, jeśli lokal pasuje do budżetu.
- Licz całkowity koszt zakupu, nie tylko cenę za metr.
Jeśli działasz z doradcą i pośrednikiem w modelu one-stop-shop, łatwiej połączyć negocjacje ceny z oceną realnego kosztu kredytu. Zapraszamy tu do współpracy: Umów bezpłatna konsultację.
Skąd wzięło się ożywienie na rynku kredytowym
Od drogiego pieniądza do większej dostępności kredytu
Ożywienie przyszło głównie z dwóch stron: spadł koszt pieniądza i wzrosły dochody. To od razu poprawiło zdolność kredytową wielu gospodarstw domowych. Według analizy rp.pl o rynku kredytów w 2026 roku niższe stopy, rosnące płace i lepsza koniunktura znów napędzają popyt na hipoteki. W praktyce oznacza to prostą zmianę: rata stała się łatwiejsza do udźwignięcia, a więcej osób wróciło do banków po decyzję kredytową.
Sam spadek stóp nie wystarcza. Kluczowe jest to, że poprawa trwała kilka kwartałów i dała klientom większe poczucie bezpieczeństwa.
Dlaczego banki poluzowały podejście
Banki nie otworzyły szerzej drzwi przypadkiem. Gdy popyt wrócił, zaczęły mocniej rywalizować o klienta. NBP regularnie pokazuje w badaniu Sytuacja na rynku kredytowym, że banki zmieniają kryteria i warunki finansowania wraz z oceną ryzyka i popytu. W 2026 pomogły też trzy rzeczy:
- lepsza jakość spłat
- większa konkurencja między bankami
- fala refinansowania starszych, droższych hipotek
To dlatego dziś łatwiej dostać ofertę niż w czasie najdroższego pieniądza, choć banki nadal dokładnie liczą ryzyko.
Najważniejsze wnioski dla kupujących, sprzedających i inwestorów
Co powinien zrobić kupujący
Kupujący powinien dziś działać szybko, ale nie w ciemno. Popyt na kredyty mieszkaniowe jest nadal wysoki, a średnia kwota wnioskowanego kredytu w maju 2026 przekroczyła 505 tys. zł według danych BIK. To znaczy, że konkurencja o dobre mieszkania nie zniknęła.
- porównaj oferty kilku banków, nie tylko ratę
- sprawdź koszt ubezpieczeń, prowizji i warunki wcześniejszej spłaty
- policz, czy opłaca się dziś stała stopa, czy zostawić sobie opcję refinansowania
Jeśli masz już wstępną zgodę kredytową, negocjuj cenę mieszkania na podstawie realnej zdolności, nie oczekiwań sprzedającego.
Na co zwrócić uwagę jako sprzedający lub inwestor
Sprzedający i inwestor powinni patrzeć nie tylko na ceny ofertowe, ale też na dostępność finansowania i tempo decyzji kupujących. W I kwartale 2026 banki zawarły ponad 73 tys. umów hipotek, ale aż 28 proc. stanowiło refinansowanie według raportu AMRON-SARFiN. To ważne, bo część boomu nie oznacza nowego popytu zakupowego.
- wyceniaj nieruchomość na podstawie transakcji, nie marzeń
- sprawdzaj lokalny popyt, zwłaszcza poza dużymi miastami
- licz rentowność najmu po kosztach, podatkach i pustostanach
Dobrze przygotowana oferta i szybka obsługa formalności dalej robią różnicę. W tym miejscu przewagę daje model one-stop-shop, jaki oferuje nasz biuro Freedom Nieruchomości o. Lublin Mełgiewska.
Masz już obraz rynku i zmian w finansowaniu na 2026 rok. Teraz przełóż to na dobrą decyzję. Freedom Nieruchomości Lublin pomoże Ci porównać opcje kredytu, ocenić opłacalność zakupu i przejść formalności bez chaosu. Skontaktuj się, jeśli chcesz działać pewnie i szybciej.
Najczęściej zadawane pytania
Q1: Jakie zmiany w finansowaniu nieruchomości w Polsce zapowiada rok 2026?
Banki ostrożniej liczą koszty życia i źródła dochodu, ale mocniej walczą ceną o dobrego klienta. Widać więcej ofert refinansowania, okresowych obniżek marż i większy nacisk na wkład własny oraz stabilność zatrudnienia.
Q2: Jakie trendy w kredytach hipotecznych będą obowiązywać w Polsce w 2026 roku?
Kluczowe są porównanie RRSO, możliwość nadpłaty bez kosztów i wybór między stałą a czasowo stałą stopą. Klienci częściej pytają o wcześniejszą spłatę, wakacje kredytowe i łączenie kredytu z zakupem wykończenia.
Q3: Jak zmienia się rynek nieruchomości w Polsce w 2026 na tle najnowszych trendów?
Popyt wraca tam, gdzie ceny nie uciekły za szybko od zdolności kredytowej. Lepiej sprzedają się mieszkania gotowe do wejścia, a inwestorzy mocniej liczą rentowność najmu, koszty finansowania i lokalny popyt.
Q4: Czy w 2026 lepiej brać nowy kredyt czy refinansować stary?
To zależy od marży, pozostałego okresu spłaty i kosztów zmiany banku. Refinansowanie ma sens, gdy realnie obniża ratę lub skraca kredyt, a nie tylko wygląda dobrze w pierwszych miesiącach oferty.
Podsumowanie
Rynek finansowania nieruchomości w Polsce w 2026 roku wyraźnie przyspieszył, ale nie chodzi tylko o nowe zakupy. Dużą część ruchu robi dziś refinansowanie, a banki mocniej walczą o klienta. Według raportu AMRON-SARFiN w I kwartale udział refinansowania wzrósł do 28%, a NBP pokazuje dalsze łagodzenie warunków kredytowych. Najważniejszy wniosek jest prosty: liczy się nie sam kredyt, ale koszt całego finansowania, zdolność, wkład własny i moment wejścia na rynek.