W 2026 roku finansowanie nieruchomości w Polsce mniej przypomina prosty wyścig po najtańszą ofertę, a bardziej grę na liczbach: ratach, zdolności, marży, wkładzie własnym i cenie zakupu. Problem jest prosty – łatwo wybrać źle, bo Kredyty Hipoteczne różnią się nie tylko oprocentowaniem, ale też kosztami dodatkowymi i warunkami banku. Do tego dochodzą Ceny Mieszkań, które nadal mocno wpływają na budżet, oraz zmienny Rynek Nieruchomości.
Ten materiał porządkuje temat. Zobaczysz, które Kredyty Hipoteczne wypadają najlepiej, na co patrzeć przy porównaniu ofert i gdzie najczęściej kupujący tracą pieniądze. Omawiam też, jak Kredyty Hipoteczne łączyć z negocjacją ceny, wyborem pośrednika i oceną realnej wartości nieruchomości. To praktyczny przegląd oparty na aktualnych warunkach rynku i tym, jak banki faktycznie liczą ryzyko.
Jak wygląda finansowanie nieruchomości w Polsce w 2026 roku?
Stopy procentowe, zdolność kredytowa i realny popyt
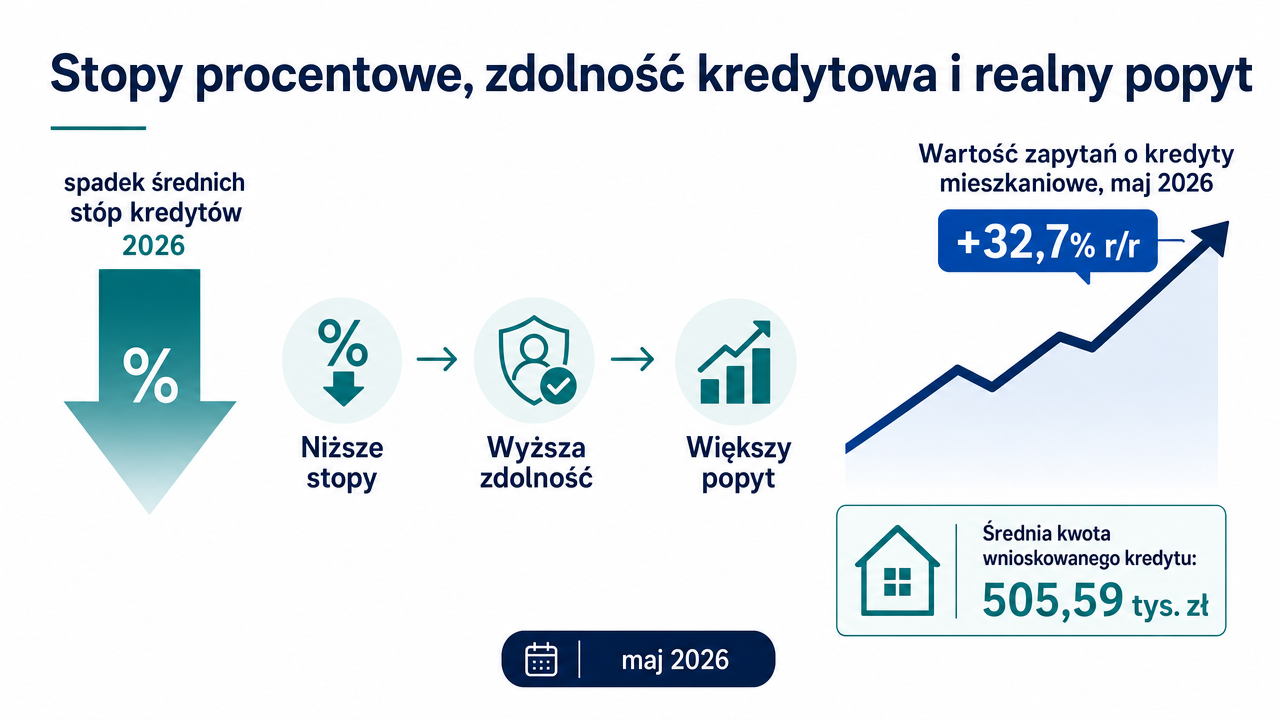
Finansowanie nieruchomości w 2026 roku jest łatwiejsze niż rok wcześniej, ale nadal wymaga mocnego budżetu. Niższe stopy pomogły kupującym, a banki znów mocniej walczą o klienta. Według Raportu AMRON-SARFiN 1/2026 w I kwartale 2026 banki zawarły ponad 73 tys. umów kredytów mieszkaniowych o łącznej wartości 33,4 mld zł. Średnie oprocentowanie nowych hipotek spadło do 5,97 proc., a indeks dostępności mieszkań wyraźnie wzrósł.
To od razu przełożyło się na popyt. BIK podał, że w maju 2026 wartość zapytań o kredyty mieszkaniowe wzrosła o 32,7 proc. r/r, a średnia kwota wnioskowanego kredytu sięgnęła 505,59 tys. zł.
Większa zdolność kredytowa nie oznacza automatycznie tańszego zakupu. Ceny mieszkań wciąż trzymają wysoki poziom.
Dlaczego rynek jest bardziej dojrzały niż w poprzednich latach
Rynek w 2026 roku jest spokojniejszy i mniej napędzany samą emocją. Kupujący częściej porównują ratę, koszt całkowity, wkład własny i opcję refinansowania. Widać też mniej wiary w szybki zysk „na pewno”. To dobra zmiana.
Dojrzałość rynku widać w kilku punktach:
- klienci częściej wybierają stałą stopę,
- banki ostrożniej liczą ryzyko,
- większa część ruchu to refinansowanie, nie tylko nowe zakupy,
- ceny w wielu dużych miastach raczej się stabilizują niż wystrzeliwują.
Według AMRON udział kredytów refinansowych wzrósł z 8 proc. do 28 proc. w ciągu roku. To pokazuje, że klienci reagują na warunki finansowania bardziej świadomie. W praktyce wygrywają dziś osoby, które liczą całą transakcję od początku do końca. Właśnie tu przewagę daje model one-stop-shop, bo pośrednik nieruchomości, doradca kredytowy i obsługa formalna działają razem.
Kredyt hipoteczny: co dziś naprawdę decyduje o dostępności finansowania?
Najmocniej liczą się dziś trzy rzeczy: wkład własny, rodzaj oprocentowania i realna szansa na tańsze refinansowanie. Sama pensja już nie wystarcza, bo bank patrzy też na ryzyko całej transakcji.
Wkład własny i wskaźnik LtV
Im niższy LtV, tym łatwiej o dobrą decyzję kredytową i lepsze warunki. W praktyce banki najczęściej chcą 20% wkładu własnego, a część dopuszcza 10%, jeśli dodatkowo zabezpieczy część finansowania powyżej 80% LtV, co opisuje przewodnik o wkładzie własnym 2026.
Warto pamiętać o dwóch rzeczach:
- bank liczy LtV od wartości przyjętej w wycenie, nie zawsze od ceny zakupu,
- niski wkład oznacza wyższą ratę i ostrzejszą ocenę ryzyka.
Jeśli operat wyjdzie niżej niż cena mieszkania, brakującą różnicę dopłacasz z własnej kieszeni.
Stałe czy zmienne oprocentowanie?
Dziś wybór nie dotyczy tylko wysokości raty, ale też odporności budżetu na zmiany stóp. Według analizy Bankier.pl z czerwca 2026 stała stopa dawała wtedy ratę wyższą na starcie nawet o około 200 zł przy kredycie 500 tys. zł.
Krótko:
- Stałe oprocentowanie daje spokój na kilka lat.
- Zmienne bywa tańsze na starcie.
- Bank ocenia też, czy udźwigniesz wzrost kosztu pieniądza.
Refinansowanie jako narzędzie oszczędzania
Refinansowanie nadal działa, ale ma ograniczenia. KNF wskazuje, że kredytu ze stałą lub okresowo stałą stopą nie powinno się refinansować na zmienną, a nowy okres stałej stopy powinien trwać co najmniej 5 lat, co potwierdza stanowisko KNF.
To oznacza, że oszczędność trzeba policzyć szerzej:
- nowa marża i rata,
- koszty przeniesienia kredytu,
- aktualna wartość nieruchomości,
- ponowna ocena zdolności.
Dobra oferta refinansowania pomaga tylko wtedy, gdy po wszystkich kosztach naprawdę obniża miesięczne obciążenie.
Ceny mieszkań 2026: gdzie rynek daje dziś najwięcej negocjacji?
Najwięcej pola do rozmowy widać dziś tam, gdzie oferta jest szeroka, a sprzedający chcą zamknąć transakcję bez czekania. W praktyce łatwiej negocjuje się na rynku wtórnym i w części dużych miast niż w lokalizacjach, gdzie popyt znów przyspiesza.
Rynek pierwotny: rabaty i dodatki zamiast spektakularnych obniżek
Na rynku pierwotnym deweloperzy rzadziej tną cennik wprost. Wolą dorzucić bonus niż obniżyć cenę za metr. To ważne, bo średnia cena transakcyjna nowych mieszkań w 7 największych miastach w I kw. 2026 wyniosła 14 245 zł/m² i była tylko lekko niższa rok do roku, według danych opartych o NBP.
Najczęściej ugrać można:
- miejsce postojowe,
- komórkę lokatorską,
- pakiet wykończenia,
- lepszy harmonogram płatności.
Jeśli inwestycja ma dużo gotowych lokali, negocjuj dodatki najpierw, a cenę dopiero na końcu.
Rynek wtórny: większa presja na cenę i stan techniczny
Tu pole do negocjacji jest zwykle większe, bo właściciel reaguje na realny brak kupca. W 7 największych miastach średnia cena transakcyjna na rynku wtórnym w I kw. 2026 spadła do 13 477 zł/m², czyli o 0,7 proc. rok do roku. To sygnał, że kupujący mocniej punktują:
- stan mieszkania,
- koszty remontu,
- piętro, ekspozycję i brak windy,
- czas sprzedaży.
Im starszy lokal i słabszy standard, tym większa szansa na obniżkę ceny wyjściowej.
Lublin i miasta regionalne na tle największych metropolii
Lublin nie wygląda dziś jak rynek dużych okazji. Nadal jest tańszy od Warszawy czy Krakowa, ale przewaga maleje. Według analizy rynku Lublina na początku 2026 r. oferta nowych mieszkań spadła, a ceny znów ruszyły w górę.
Dla kupującego to oznacza prostą zasadę:
- W metropoliach negocjuj szerzej.
- W Lublinie negocjuj szybciej.
- W miastach regionalnych patrz głównie na konkretną dzielnicę i podaż, nie na średnią dla całego miasta.
Jak finansowanie nieruchomości wpływa na inwestorów i sprzedających?
Rentowność po kosztach finansowania
Finansowanie mocno zmienia wynik inwestycji. Niższa rata poprawia przepływ gotówki, ale droższy zakup potrafi zjeść ten efekt. W I kw. 2026 średnie oprocentowanie stałe spadło nawet do 5,78 proc. w marcu, a zdolność kredytowa rosła, co zwiększyło konkurencję o dobre lokale według analizy Bankier.pl.
Dla inwestora liczą się głównie:
- rata po promocji i po okresie stałym
- wkład własny
- koszt pustostanu
- rezerwa na remont i podatek
Jeśli czynsz najmu daje mały zapas nad ratą, inwestycja jest krucha.
Sprzedający: przygotowanie oferty i tempo sprzedaży
Sprzedający korzysta wtedy, gdy kupujący łatwiej dostają kredyt. W 2026 popyt wspiera też strach przed dalszym wzrostem cen. Ponad 60 proc. badanych wskazuje właśnie ten powód jako impuls do zakupu, a większość wybiera stałe oprocentowanie według raportu opisanego przez Rzeczpospolitą.
To zwykle skraca czas sprzedaży, ale tylko przy dobrej ofercie:
- ustaw realną cenę,
- przygotuj dokumenty,
- pokaż koszty utrzymania,
- usuń wady widoczne na zdjęciach.
Dobrze przygotowane mieszkanie sprzedaje się szybciej niż tylko „ładnie wycenione”.
Nowe mieszkania a nieruchomości z rynku wtórnego
Na rynku pierwotnym kupujący częściej negocjują dodatki niż cenę. Na wtórnym łatwiej ugrać obniżkę za szybkie zamknięcie transakcji. Dla sprzedających oznacza to prostą zasadę: nowe lokale konkurują standardem i pakietem, a używane ceną, lokalizacją i stanem mieszkania.
Freedom Nieruchomości może tu dać przewagę, bo łączy sprzedaż, kredyt i formalności w jednym procesie. To ważne, gdy klient porównuje kilka mieszkań i liczy każdy tydzień.
Czy finansowanie nieruchomości w 2026 roku jest korzystne dla kupujących?
Tak, ale nie dla każdego. W 2026 roku kredyt jest łatwiej dostępny niż rok wcześniej, a ceny w wielu miastach wyhamowały, więc kupujący mają więcej pola do negocjacji. Jednocześnie rosnąca podaż mieszkań i stabilizacja cen wzmacniają pozycję kupującego, co potwierdzają dane o rekordowej podaży GUS i analiza Bankier o czasie na negocjacje.
Kto powinien kupować teraz
Kupno ma sens, jeśli szukasz mieszkania dla siebie na minimum 7-10 lat. To dobry moment też dla osób z wkładem własnym, stabilną pracą i zapasem gotówki po transakcji. Zyskują także kupujący, którzy umieją negocjować cenę, miejsce postojowe albo standard wykończenia.
Jeśli kupujesz na własne potrzeby, liczy się nie tylko rata, ale też spokój i czas.
Kto może zyskać na odczekaniu
Poczekać powinny osoby z małym wkładem, niestabilnym dochodem albo planem sprzedaży za 2-3 lata. Oddech przyda się też tym, którzy dziś ledwo mieszczą się w zdolności kredytowej. Każdy wzrost kosztów życia lub raty może wtedy zaboleć bardziej niż ewentualny wzrost ceny mieszkania.
Jak podjąć decyzję bez chaosu
Zrób prostą listę:
- Policz pełny koszt zakupu.
- Sprawdź ratę przy 2 scenariuszach.
- Porównaj 3 lokalizacje, nie jedną.
- Ustal maksymalną cenę i nie przekraczaj jej.
- Nie kupuj pod presją.
- Nie patrz tylko na reklamę stopy procentowej.
- Sprawdź też czynsz, remont i rezerwę finansową.
Chcesz porównać oferty i bezpiecznie przejść przez kredyt, zakup lub sprzedaż? Skontaktuj się z Freedom Nieruchomości Lublin – dostaniesz pośrednika, wsparcie kredytowe, analizę opłacalności i pomoc prawną w jednym miejscu.
Najczęściej zadawane pytania
Q1: Jakie trendy w finansowaniu nieruchomości w Polsce będą dominować w 2026 roku?
Liczy się porównanie kosztu całkowitego, nie tylko raty. Klienci częściej łączą kredyt, wsparcie pośrednika i analizę opłacalności najmu lub odsprzedaży.
Q2: Czy kredyty hipoteczne staną się bardziej dostępne w 2026 i jak wpłynie to na rynek nieruchomości?
Dostępność powinna lekko wzrosnąć, jeśli stopy pozostaną stabilne. To zwykle zwiększa popyt na mieszkania popularne i dobrze skomunikowane.
Q3: Jakie są prognozy cen mieszkań i działek w Polsce na 2026 rok?
Najbardziej prawdopodobny jest umiarkowany wzrost, ale lokalnie różnice będą duże. Działki dobrej jakości mogą drożeć szybciej niż słabsze lokalizacje.
Q4: Jak wybrać między bankiem, doradcą kredytowym i biurem nieruchomości?
Najlepiej porównać wszystkie trzy ścieżki. Model one-stop-shop, jak w Freedom Nieruchomości, oszczędza czas i zmniejsza ryzyko błędów formalnych.
Podsumowanie
Rynek w 2026 nie daje jednej prostej odpowiedzi. Kluczowy wniosek jest taki: trzeba patrzeć jednocześnie na koszt kredytu, lokalny popyt i realną cenę transakcyjną, a nie tylko na stawki z ogłoszeń. Dane pokazują lekkie korekty cen w części dużych miast i mocne ożywienie kredytowe – według raportu AMRON-SARFiN banki udzieliły w I kwartale 2026 ponad 73 tys. kredytów, a dane NBP opisane przez Business Insider potwierdzają spadki w części metropolii. Wygrywa dziś nie najszybszy kupujący, tylko najlepiej przygotowany.