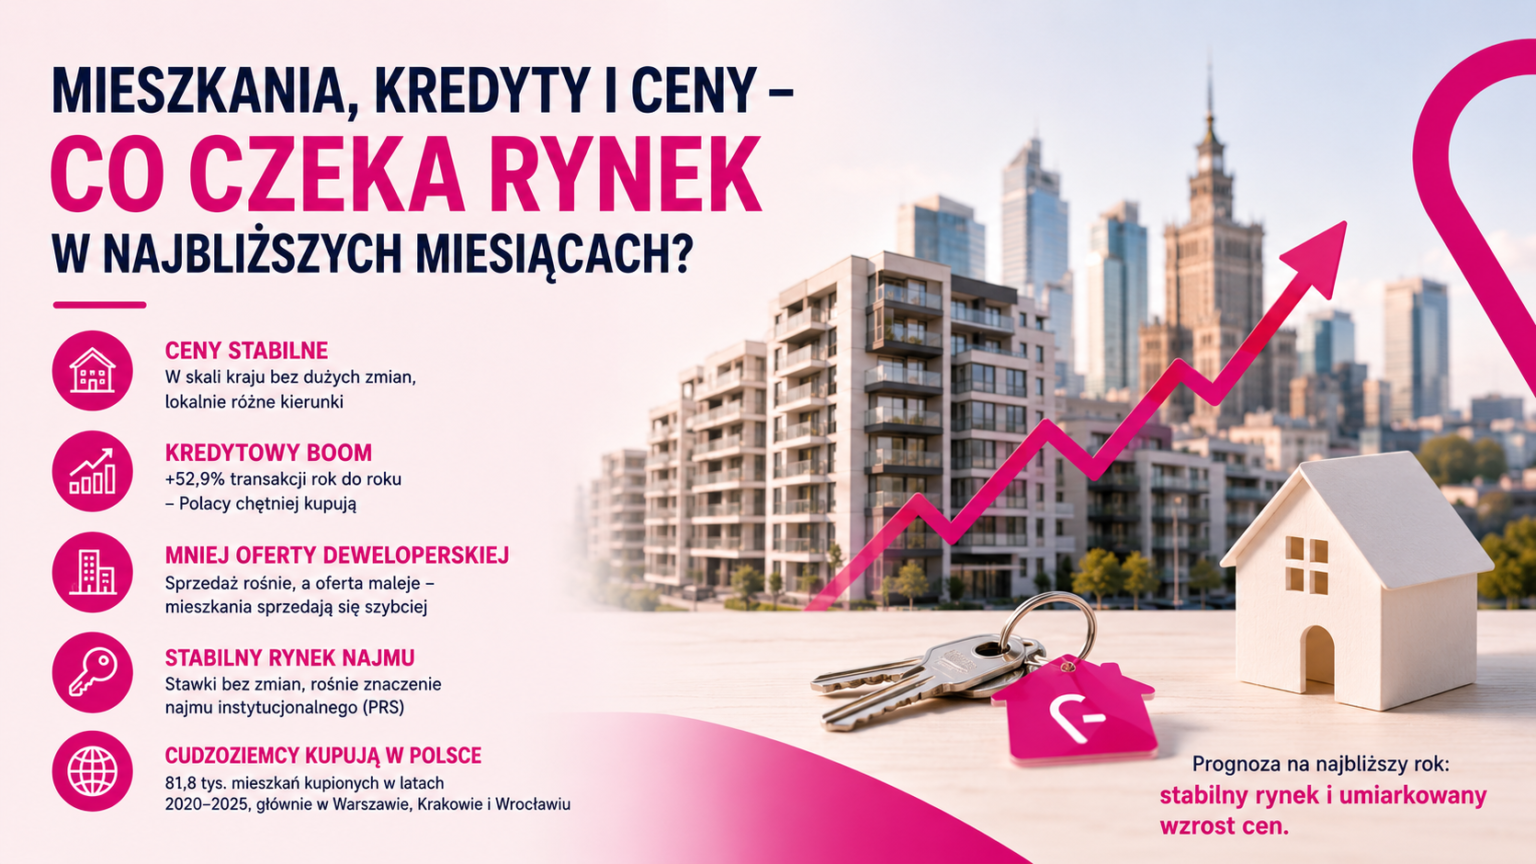
Planujesz zakup własnego „M”, zastanawiasz się nad sytuacją na rynku nieruchomości, a może po prostu lubisz wiedzieć, co w trawie piszczy? Pierwszy kwartał 2026 roku przyniósł kilka bardzo wyraźnych sygnałów ze strony rynku mieszkaniowego. Z jednej strony widzimy uspokojenie cenowe, z drugiej – prawdziwe ożywienie w bankach.
Przyjrzyjmy się najważniejszym danym z najnowszego raportu i sprawdźmy, co czeka nas w nadchodzących miesiącach!
Ceny mieszkań – wielka stabilizacja (z lokalnymi wyjątkami)
Jeśli na przestrzeni ostatniego roku spodziewałeś się gwałtownych skoków lub spektakularnych spadków stawek, oficjalne dane mogą Cię zaskoczyć. W pierwszym kwartale 2026 roku ceny transakcyjne mieszkań w ujęciu rocznym średnio nie zmieniły się znacząco. Diabeł tkwi jednak w szczegółach, ponieważ kierunek zmian zależał od tego, gdzie dokładnie szukamy nieruchomości:
- Rynek pierwotny w Warszawie: Odnotowano tu niewielkie spadki – to jednak głównie efekt tzw. wysokiej bazy, czyli bardzo intensywnych poprzednich 6 kwartałów.
- Inne duże aglomeracje: Ceny na rynku deweloperskim praktycznie stanęły w miejscu.
- Mniejsze stolice wojewódzkie: Tutaj z kolei tendencja wzrostowa wręcz przybrała na sile.
- Rynek wtórny: W skali kraju ceny pozostały bez zmian, choć w Warszawie widać już delikatne, powolne wzrosty.
Kredytowy boom – Polacy ruszyli do banków
To zdecydowanie jeden z najgorętszych punktów ostatnich miesięcy. Liczba transakcji zakupu nieruchomości mieszkaniowych wzrosła znacząco już drugi kwartał z rzędu! Łącznie w 16 największych miastach ich liczba podskoczyła o imponujące 52,9% rok do roku (dla porównania: w czwartym kwartale 2025 roku wzrost wynosił równie wysokie 49,7% r/r). Co ciekawe, skala ożywienia na rynku pierwotnym i wtórnym okazała się bardzo zbliżona.
Skąd ten ruch? Konsumenci mają po prostu lepsze nastroje i większą zdolność kredytową, na co bezpośredni wpływ mają obniżki stóp procentowych NBP oraz stały wzrost dochodów gospodarstw domowych. Co ciekawe, na pośpiech niektórych kupujących wpłynęła też chęć zdążenia przed ewentualnym powrotem wyższej inflacji (wywołanej wcześniejszym ryzykiem geopolitycznym na Bliskim Wschodzie), co mogłoby ponownie zaostrzyć politykę pieniężną banku centralnego.
Deweloperzy łapią oddech, ale oferta maleje
Zgodnie z monitoringiem JLL, na 7 największych rynkach w Polsce sprzedaż w pierwszym kwartale 2026 roku wzrosła do 12,9 tys. mieszkań (to skok o 35% r/r). W tym samym czasie deweloperzy wprowadzili na rynek mniej nowych lokali – tylko 10,3 tys.
Przy tak dobrej sprzedaży całkowita oferta mieszkań deweloperskich nieznacznie się skurczyła i wyniosła na koniec kwartału 68,8 tys. (wobec 69,9 tys. w poprzednim kwartale). Mieszkania sprzedają się też nieco szybciej – przeciętny okres sprzedaży wystawionego na rynek lokalu skrócił się z 6 kwartałów pod koniec ubiegłego roku do 5,3 kwartału obecnie.
Rynek wynajmu – stabilne stawki i nowi gracze
W segmencie najmu panuje względny spokój – stawki w pierwszym kwartale nie zmieniły się istotnie. Popyt ze strony najemców jest umiarkowany, a podaż delikatnie rośnie, przez co presja na podwyżki była znikoma i wynikała głównie z rosnących kosztów eksploatacji mieszkań. Część osób zdecydowała się też na opuszczenie wynajmowanych lokali na rzecz zakupu własnego mieszkania.
Warto jednak patrzeć na ten sektor długofalowo. Dynamicznie rośnie bowiem rynek najmu instytucjonalnego (PRS). Firma Savills szacuje, że w perspektywie 2027 roku zasoby PRS urosną do około 36 tysięcy mieszkań, zlokalizowanych głównie w największych aglomeracjach. W dłuższym okresie stanie się to zauważalną konkurencją dla rozproszonego rynku prywatnego.
Cudzoziemcy chętnie kupują w Polsce
Ciekawe dane przynosi podsumowanie raportów resortu administracji i spraw wewnętrznych za lata 2020-2025. W tym okresie cudzoziemcy kupili w Polsce łącznie 81,8 tys. mieszkań. Ponad połowa z nich (41,8 tys.) zlokalizowana była w największych aglomeracjach kraju. Trzy miasta przyciągają zagraniczny kapitał najmocniej:
- Warszawa (43% transakcji w aglomeracjach)
- Kraków (20%)
- Wrocław (17%)
Ważna zmiana prawna w tle
Warto odnotować istotny krok legislacyjny: 11 czerwca 2026 roku Prezydent podpisał nowelizację ustawy o planowaniu przestrzennym. Najważniejsza informacja dla samorządów oraz całego rynku to wydłużenie terminu na przyjęcie planu ogólnego gminy do 31 sierpnia 2026 roku.
Co przyniosą kolejne miesiące? Prognoza na najbliższy rok
Eksperci przewidują, że najbliższe 12 miesięcy upłynie pod znakiem stabilnego rynku mieszkaniowego i umiarkowanego wzrostu cen mieszkań. Oto kluczowe siły, które będą na niego wpływać:
- Co napędzi popyt? Niższe stopy procentowe, silna konkurencja między bankami o klienta oraz kontynuacja wzrostu zarobków polskich gospodarstw domowych. Dodatkowym wsparciem jest deeskalacja napięć na Bliskim Wschodzie w porównaniu do ubiegłego kwartału, co sprzyja spadkowi inflacji i pozwala na powrót oczekiwań dotyczących dalszych obniżek stóp procentowych.
- Co ograniczy podaż? Na rynku będzie pojawiać się mniej nowych projektów i mniej mieszkań wprowadzanych do sprzedaży przez deweloperów. Dodatkowo koszty budowy nowych lokali idą w górę. Wpływają na to drożejące działki budowlane (mniejsza podaż ziemi ze względu na ogólne plany gmin według nowych zasad), wdrażanie nowych warunków technicznych, Zintegrowane Plany Inwestycyjne (ZPI) oraz przepisy tzw. Ustawy Schronowej.
Ważna uwaga na koniec: O ile popyt konsumpcyjny (czyli od osób szukających mieszkania dla siebie) ma się całkiem dobrze, o tyle popyt ze strony inwestorów wciąż hamuje. Na zakupy inwestycyjne negatywnie wpływa duża niepewność regulacyjna – dyskusje wokół nowych zasad wynajmu, inicjatyw opodatkowania kolejnych mieszkań czy wprowadzenia podatku katastralnego sprawiają, że inwestorzy wolą na razie zachować ostrożność.
Cały szczegółowy raport dostępny jest na stronie: Centrum Analiz PKO BP