Pierwszy błąd inwestora zwykle nie polega na wyborze złego mieszkania. Zaczyna się wcześniej – od przyjęcia, że skoro lokal „będzie się wynajmował”, to zakup na pewno się spina. Spotkałem się z takim podejściem osobiście niezliczoną ilość razy. Tymczasem kupno mieszkania na wynajem pokazuje opłacalność dopiero wtedy, gdy policzymy nie tylko cenę zakupu i czynsz od najemcy, ale też pustostany, koszty wykończenia, podatki, finansowanie i realną płynność sprzedaży w przyszłości.
To nie jest decyzja, którą warto podejmować pod wpływem mody czy pojedynczej historii o „pewnym pasywnym dochodzie”. Przy nieruchomościach liczy się chłodna kalkulacja. Bez presji i bez przypadkowych decyzji.
Od czego naprawdę zależy kupno mieszkania na wynajem i opłacalność
Sama odpowiedź na pytanie, czy inwestycja jest opłacalna, brzmi: to zależy. Ale nie w sensie wymijającym. To zależy od kilku konkretnych parametrów, które można sprawdzić jeszcze przed podpisaniem umowy. Powiem więcej, TRZEBA.
Największe znaczenie ma relacja ceny zakupu do możliwego czynszu najmu. Jeśli mieszkanie kosztuje dużo, ale rynek nie akceptuje odpowiednio wysokiego czynszu, stopa zwrotu będzie słaba nawet przy dobrym standardzie lokalu. Drugi element to koszty stałe – opłaty do wspólnoty, fundusz remontowy, ubezpieczenie, serwis, naprawy i okresowe odświeżanie mieszkania. Trzeci to sposób finansowania. Inaczej wygląda rentowność przy zakupie za gotówkę, a inaczej przy kredycie z wysoką ratą.
Nie można też pomijać lokalizacji. W praktyce nie chodzi wyłącznie o prestiż adresu. Dla inwestora ważniejsze bywają rzeczy bardziej przyziemne: bliskość uczelni, miejsc pracy, komunikacji, sklepów, szpitali czy dużych osiedli biurowych. Lokal może być estetyczny, ale jeśli grupa najemców jest w tej okolicy ograniczona, pustostany będą zjadały wynik.
Jak liczyć opłacalność mieszkania na wynajem
Najprostszy błąd to liczenie zysku według wzoru: czynsz razy 12 miesięcy. To daje obraz zbyt optymistyczny. Realna kalkulacja powinna uwzględniać przynajmniej roczny przychód netto po odjęciu kosztów operacyjnych.
Załóżmy, że mieszkanie kosztuje 450 tys. zł, wykończenie i wyposażenie kolejne 50 tys. zł, a koszty transakcyjne wynoszą 10 tys. zł. Łączny nakład to 510 tys. zł. Jeśli miesięczny przychód od najemcy wynosi 2800 zł, rocznie daje to 33 600 zł. Ale od tego trzeba odjąć okresowe pustostany, naprawy, podatek, ubezpieczenie i część opłat, których nie pokrywa najemca. Jeśli po wszystkich kosztach zostaje 24-26 tys. zł, roczna stopa zwrotu brutto przestaje wyglądać jak 7-8 proc., a realnie schodzi niżej.
Właśnie dlatego warto rozróżniać trzy poziomy analizy. Pierwszy to rentowność brutto, czyli przychód roczny podzielony przez cenę zakupu. Drugi to rentowność netto, czyli wynik po kosztach. Trzeci to opłacalność całej inwestycji w czasie, z uwzględnieniem potencjalnego wzrostu wartości mieszkania oraz ryzyka sprzedaży w mniej korzystnym momencie.
Jeżeli lokal kupowany jest na kredyt, dochodzi jeszcze analiza przepływu pieniężnego. Mieszkanie może mieć sens jako inwestycja długoterminowa, a jednocześnie przez kilka lat generować niski miesięczny nadmiar gotówki albo nawet wymagać dopłat właściciela. To nie musi przekreślać zakupu, ale wymaga świadomości i odpowiedniej poduszki finansowej.
Czy mieszkanie na wynajem w 2026 roku nadal ma sens
Tak, ale nie każde i nie przy każdej cenie. Rynek nie premiuje już prostych założeń, że „nieruchomość zawsze zarabia”. Dziś większe znaczenie ma jakość analizy przed zakupem.
Po stronie plusów nadal mamy względną przewidywalność aktywa, ochronę części kapitału przed inflacją i realny popyt na najem w wielu miastach. Dla części inwestorów to także bezpieczniejszy model niż bardziej zmienne instrumenty finansowe. Mieszkanie jest namacalne, łatwiejsze do zrozumienia i przy odpowiednim zakupie może łączyć bieżący dochód z potencjałem wzrostu wartości.
Po stronie ryzyk trzeba uczciwie wskazać rosnące koszty wejścia, droższe finansowanie, większą wrażliwość najemców na poziom czynszu oraz ryzyko regulacyjne i podatkowe. Do tego dochodzi zwykła codzienność właściciela: awarie, rotacja lokatorów, spory o stan mieszkania, opóźnienia w płatnościach. Inwestycja w lokal mieszkalny nie jest dochodem bezobsługowym. To aktywo, którym trzeba zarządzać.
Jakie mieszkania wynajmują się najlepiej
Z punktu widzenia inwestora najlepiej pracują zwykle lokale przewidywalne, a nie widowiskowe. Małe i średnie mieszkania w dobrych komunikacyjnie lokalizacjach często dają lepszą relację ceny do czynszu niż duże apartamenty, które wyglądają prestiżowo, ale mają węższą grupę odbiorców.
W wielu miastach największą płynność mają kawalerki i mieszkania dwupokojowe. Są atrakcyjne dla singli, par, studentów, młodych pracowników i części inwestorów odsprzedających lokale w przyszłości. Ważny jest też układ – dwa niezależne pokoje bywają bardziej funkcjonalne niż podobny metraż z dużym salonem i małą sypialnią.
Standard wykończenia również wpływa na wynik, ale nie zawsze droższy oznacza lepszy. Najemca oczekuje mieszkania czystego, spójnego, wygodnego i nowoczesnego, ale rzadko zapłaci proporcjonalnie więcej za bardzo kosztowne materiały. Inwestycyjnie zwykle najlepiej działa standard trwały i neutralny, który ogranicza koszty napraw i ułatwia szybkie ponowne wynajęcie lokalu.
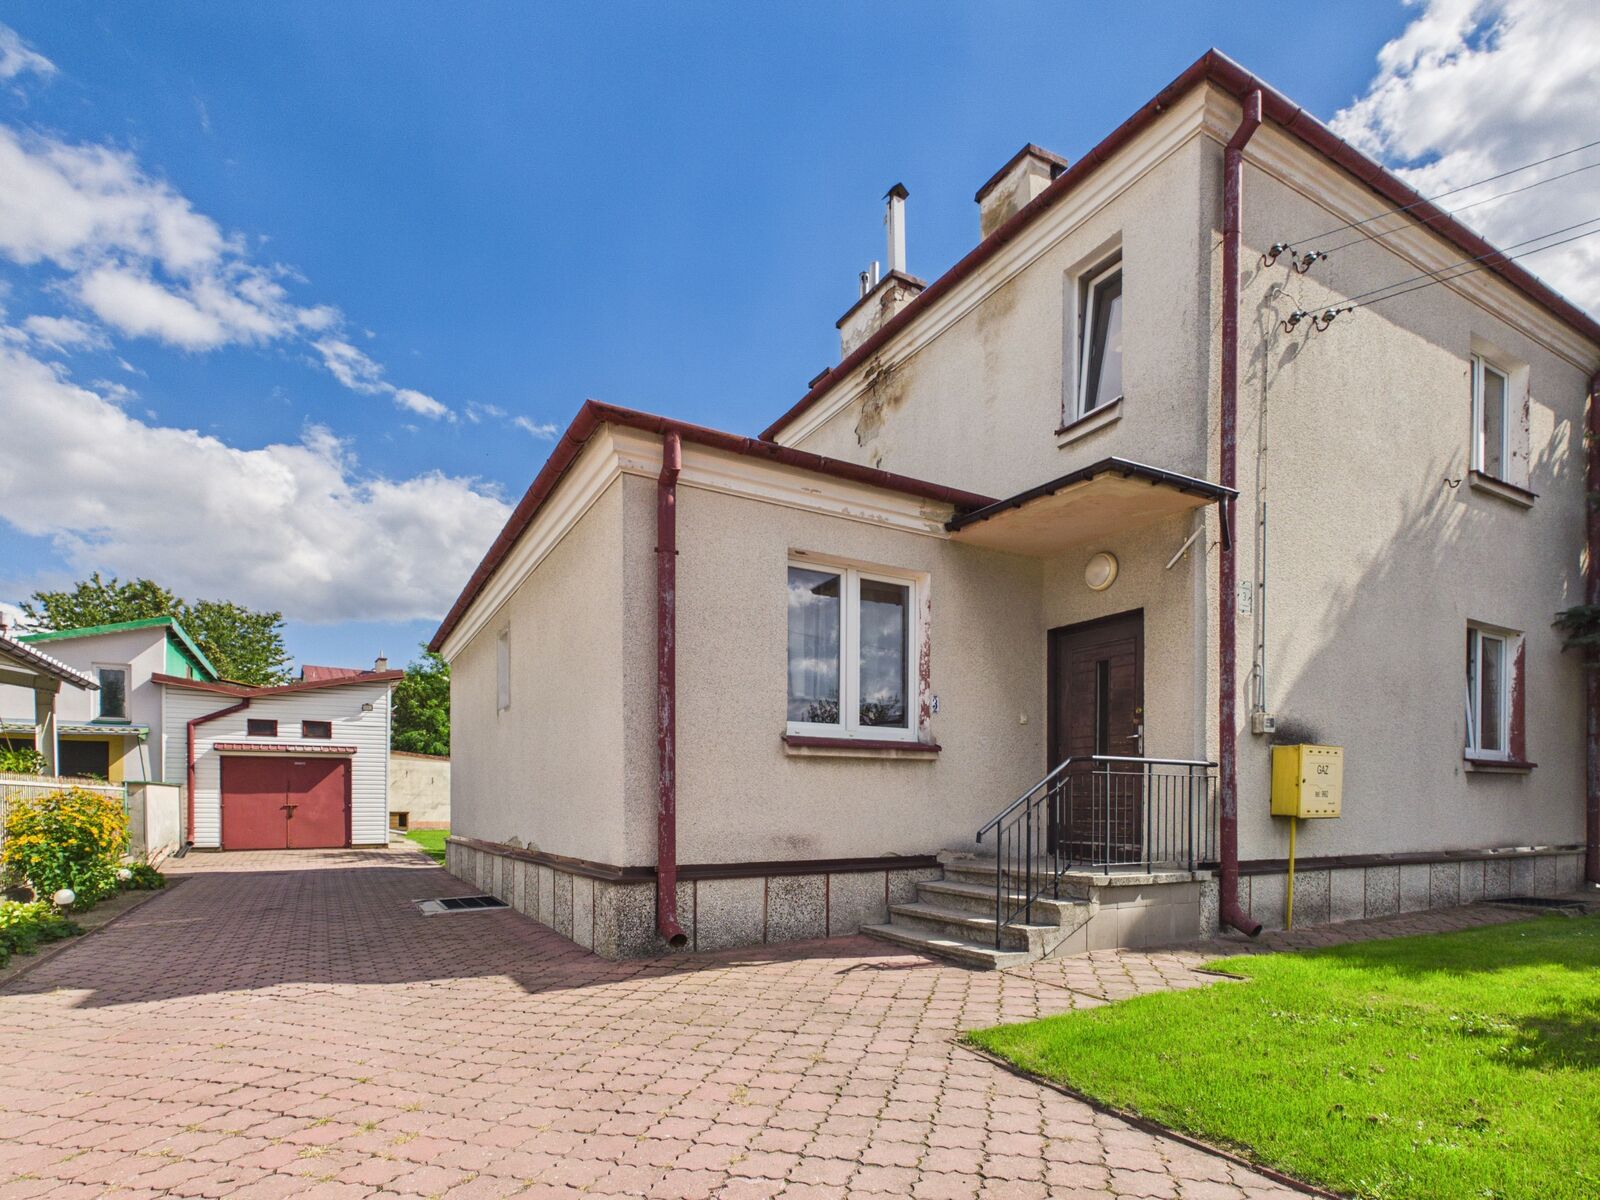
Kupno mieszkania na wynajem – opłacalność w Lublinie i podobnych miastach
W miastach takich jak Lublin kluczowe jest dobre dopasowanie mieszkania do lokalnego popytu. Tu liczy się nie tylko centrum. Istotne są także rejony z dobrą komunikacją, dostępem do uczelni, zapleczem usługowym i stabilnym popytem ze strony pracowników oraz studentów.
Opłacalność może być wyższa niż w największych miastach, jeśli cena wejścia pozostaje rozsądna wobec możliwego czynszu. Z drugiej strony rynek lokalny bywa mniej wybaczający przy błędnej wycenie. Jeśli inwestor przepłaci na starcie, późniejsze „odrobienie” tego z najmu trwa latami.
Dlatego sama znajomość ogólnych trendów nie wystarcza. Potrzebna jest analiza konkretnej ulicy, budynku, standardu i grupy docelowej najemców. W praktyce to właśnie na tym etapie zapada decyzja, czy kupujemy aktywo inwestycyjne, czy tylko mieszkanie, które „wydaje się sensowne”. To dwie różne rzeczy.
Najczęstsze błędy inwestorów
Pierwszy to zakup emocjonalny. Ładne mieszkanie dla siebie nie zawsze jest dobrym mieszkaniem na wynajem. Drugi błąd to ignorowanie pełnych kosztów transakcji i późniejszego utrzymania. Trzeci – zbyt optymistyczne założenie co do czynszu i braku pustostanów.
Często problemem jest też brak planu wyjścia z inwestycji. Mieszkanie kupuje się nie tylko po to, by je wynajmować, ale też po to, by w razie potrzeby móc je dobrze sprzedać. Lokal nietypowy, przewartościowany albo w słabej lokalizacji może przez lata dawać przeciętny czynsz, a potem jeszcze sprawić trudność przy odsprzedaży.
Osobna kwestia to negocjacje. Wielu kupujących skupia się na samym fakcie zakupu, a nie na warunkach wejścia. Tymczasem opłacalność inwestycji bardzo często buduje się już w momencie nabycia. Kilkanaście czy kilkadziesiąt tysięcy złotych różnicy w cenie może zmienić wynik na lata.
Kiedy taka inwestycja ma sens
Kupno mieszkania na wynajem ma sens wtedy, gdy inwestor zna swój cel. Inaczej analizuje się lokal pod stabilny dochód miesięczny, inaczej mieszkanie kupowane z myślą o wzroście wartości, a jeszcze inaczej nieruchomość jako element zabezpieczenia rodzinnego majątku.
Taka inwestycja zwykle broni się najlepiej, gdy cena zakupu jest racjonalna, lokalizacja potwierdzona popytem, standard dopasowany do rynku, a właściciel ma rezerwę finansową na słabsze miesiące. Ma też sens wtedy, gdy zakup nie jest przypadkiem, lecz efektem porównania kilku realnych opcji.
Jeżeli przed podjęciem decyzji chcesz ocenić konkretną nieruchomość, warto oprzeć się na danych z lokalnego rynku i analizie transakcyjnej, a nie wyłącznie na ofertach ogłoszeniowych. Właśnie takie uporządkowane podejście – oparte na bezpieczeństwie, negocjacjach i realnej ocenie ryzyka – jest bliższe dobrej inwestycji niż szybkie polowanie na „okazję”. W przypadku rynku lokalnego pomocne może być także wsparcie partnera znającego realia miasta, takiego jak REMAX Unity WOJTECZKO z Lublina.
Najrozsądniejsze pytanie nie brzmi więc: czy mieszkanie na wynajem jest opłacalne. Lepiej zapytać: czy to konkretne mieszkanie, w tej cenie i przy tym planie finansowym, ma dla mnie uzasadnienie. W nieruchomościach właśnie taka precyzja najczęściej oddziela dobrą decyzję od kosztownej pomyłki.