Oblicz koszty zakupu nieruchomości: Kalkulator opłat i podatków
Użyj poniższego kalkulatora, aby oszacować koszty okołotransakcyjne związane z zakupem nieruchomości. Dzięki temu w pełni świadomie zaplanujesz swój budżet, a opłaty u notariusza czy w urzędzie skarbowym nie będą dla Ciebie żadnym zaskoczeniem.
Kalkulator kosztów zakupu nieruchomości
Wpisz cenę nieruchomości, aby zobaczyć szacunkowe koszty.
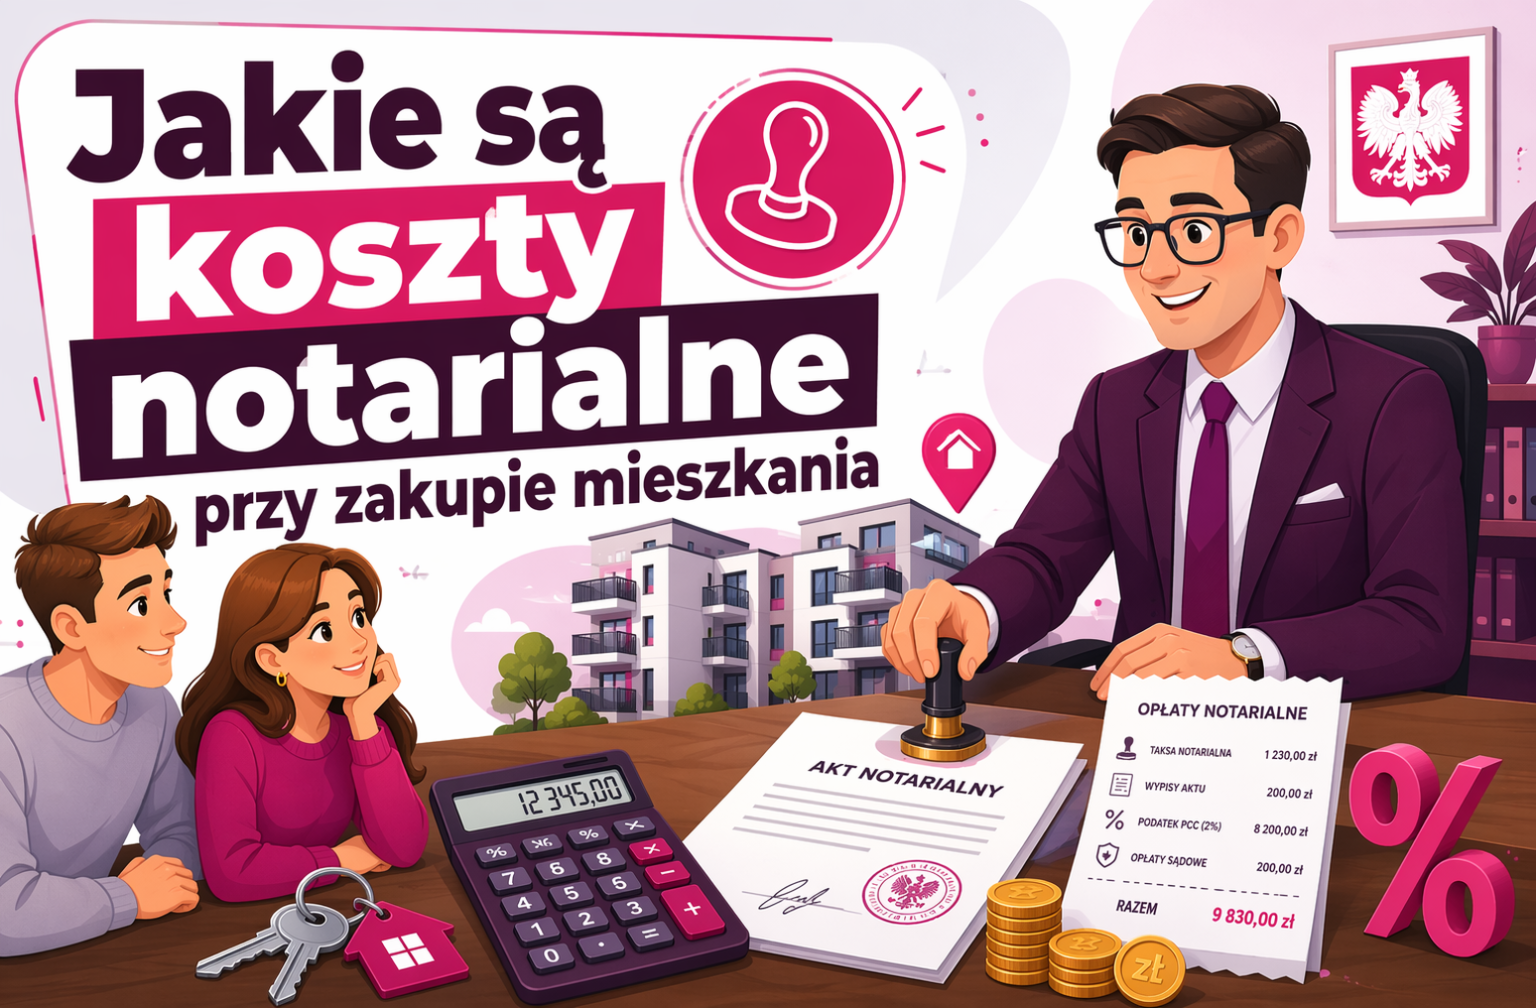
Koszty notarialne przy zakupie mieszkania to nie tylko taksa, ale też wiele innych opłat, które mogą znacząco podnieść końcową cenę. W skład tych kosztów wchodzą m.in. taksa notarialna, VAT od tej taksy, podatek PCC na rynku wtórnym, opłaty za wpisy do księgi wieczystej i hipoteki, a także wypisy aktu. Przy zakupie na kredyt dochodzą jeszcze koszty związane z wpisem hipoteki, co warto uwzględnić w budżecie. Największym zaskoczeniem dla kupujących często jest konieczność pokrycia PCC, które sięga 2% wartości nieruchomości, oraz opłat za wypisy i wpisy, które łącznie mogą wygenerowac pokaźną kwotę.
Kupując mieszkanie, łatwo skupić się na cenie z ogłoszenia i pominąć to, co pojawia się przy finalizacji umowy. Właśnie wtedy wiele osób widzi, że koszty notarialne są wyraźnie wyższe, niż zakładało na starcie.
Problem jest prosty: koszty notarialne nie kończą się na jednej pozycji. W praktyce opłaty notarialne przy zakupie mieszkania obejmują kilka składników, a jeśli liczysz tylko taksę notarialną, łatwo zaniżysz cały budżet. Przez to pełne koszty zakupu mieszkania potrafią zaskoczyć tuż przed podpisaniem aktu.
Poniżej znajdziesz uporządkowaną listę 12 najważniejszych elementów, które tworzą koszty notarialne i wpływają na końcowy rachunek. Wyjaśniamy też, kiedy płaci się PCC, ile kosztują wypisy oraz czym różnią się opłaty na rynku pierwotnym i wtórnym. Zestawienie opiera się na aktualnych przepisach i stawkach maksymalnych na 2026 rok oraz na tym, co naprawdę najczęściej pojawia się w transakcjach mieszkaniowych.
Co warto wiedzieć o kosztach notarialnych przy zakupie mieszkania
Koszty notarialne przy zakupie mieszkania to nie jedna kwota, ale kilka różnych opłat, które pojawiają się przy finalizacji transakcji. W praktyce wpływają one na to, ile pieniędzy musisz mieć poza wkładem własnym, ceną mieszkania i kosztami kredytu.
Ich wysokość zależy głównie od wartości nieruchomości, rynku pierwotnego lub wtórnego oraz sposobu finansowania zakupu. Inne obciążenia pojawią się przy mieszkaniu od dewelopera, a inne przy lokalu kupowanym od osoby prywatnej.
Najczęstszy błąd kupujących to liczenie tylko ceny mieszkania. Notariusz, sąd i podatki potrafią wyraźnie podnieść cały budżet zakupu.
1. Taksa notarialna
To podstawowe wynagrodzenie notariusza za sporządzenie aktu notarialnego. Od niej zwykle zaczyna się liczenie całych kosztów notarialnych przy zakupie mieszkania, bo jej wysokość zależy od wartości nieruchomości i limitów ustawowych z rozporządzenia o maksymalnych stawkach.
Ważne
- Taksa notarialna rośnie wraz z wartością mieszkania.
- Obowiązują ustawowe stawki maksymalne, więc kancelaria nie może ich przekroczyć.
- W praktyce kwotę warto porównać w kilku kancelariach, bo zgodnie z Prawem o notariacie notariusz ustala wynagrodzenie ze stronami, byle nie wyżej niż maksimum.
Charakterystyka
- Najlepsze dla: kupujących mieszkanie i chcących ustalić bazowy koszt aktu
- Kiedy występuje: przy sporządzaniu aktu notarialnego sprzedaży lub zakupu
- Orientacyjny wpływ na budżet: średni do wysokiego, zależnie od wartości mieszkania
- Jak liczyć: według progów wartości wskazanych w rozporządzeniu, zwykle od kwot netto
Zalety
- Jasna podstawa prawna i przewidywalne progi.
- Można negocjować stawkę poniżej maksimum.
Wady
- Progi bywają trudne do szybkiego policzenia.
- To tylko część całego rachunku.
Dlatego ten koszt rankinguje najwyżej, bo bez taksy trudno oszacować resztę opłat.
Zerknij także na artykuł: Alternatywne Finansowanie Nieruchomosci Jak Raty Notarialne Zmieniaja Rynek Mieszkaniowy
2. Podatek VAT od taksy
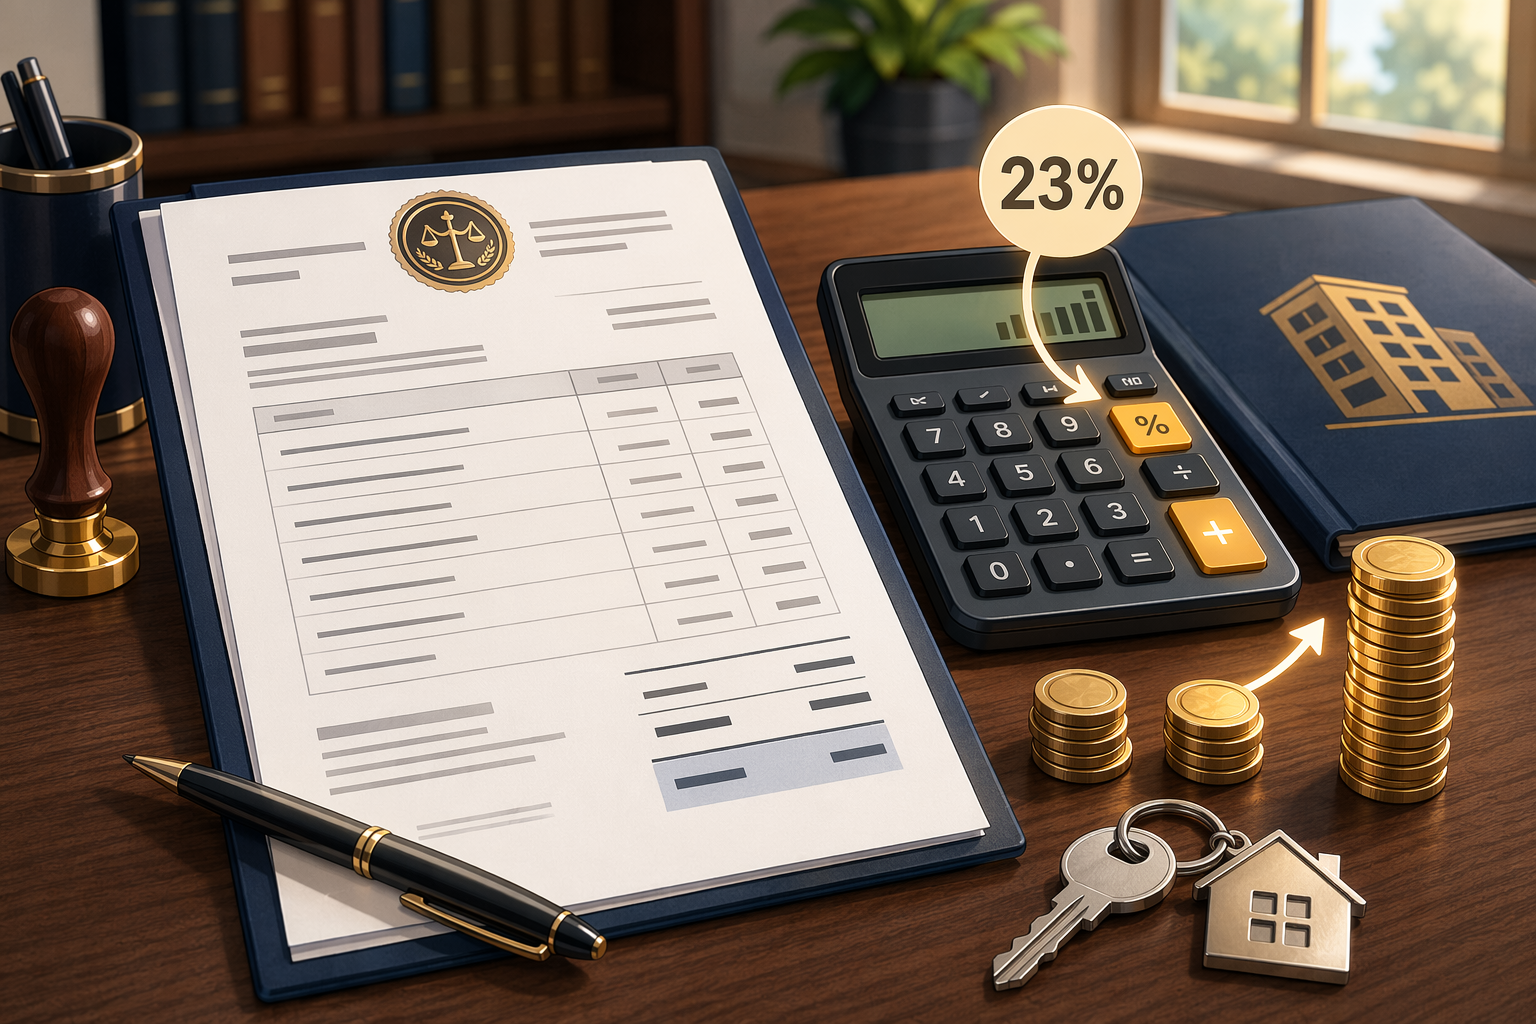
VAT od taksy notarialnej to obowiązkowy dodatek do wynagrodzenia notariusza. Przez to realny koszt usługi jest wyższy niż sama stawka netto, a przy szybkim liczeniu łatwo zaniżyć budżet. Usługi notarialne są co do zasady objęte podstawową stawką VAT 23%, a w obiegu od lat trwa też spór, czy VAT powinien być doliczany ponad taksę.
Ważne
- Doliczany do taksy notarialnej.
- Podnosi końcową kwotę brutto.
- Dotyczy większości czynności notarialnych.
Charakterystyka
- Najlepsze dla: Kupujących, którzy chcą policzyć rzeczywisty koszt brutto
- Kiedy występuje: Zawsze razem z taksą notarialną
- Orientacyjny wpływ na budżet: Stały procent od taksy
- Jak liczyć: Taksa netto × 23% VAT
Zalety
- Łatwe do doliczenia, gdy znasz samą taksę.
- Przepisy są jasne i jednolite dla całego kraju.
Wady
- Często umyka w szybkich kalkulacjach.
- Zwiększa koszt nawet wtedy, gdy sama taksa jest umiarkowana.
Dlatego ten koszt jest tak wysoko – nie jest osobny, ale bardzo często zaniża realną kwotę do zapłaty.
3. Podatek PCC przy rynku wtórnym
To często największa pojedyncza opłata przy zakupie mieszkania od osoby prywatnej. Przy rynku wtórnym PCC przy zakupie mieszkania wynosi 2% wartości rynkowej, co potwierdza serwis podatkowy MF i przepisy ustawy o PCC.
Ważne
- Dotyczy głównie rynku wtórnego.
- Stawka wynosi 2% wartości rynkowej.
- Może mocno podbić całe koszty zakupu mieszkania.
Charakterystyka
- Najlepsze dla: Kupujących na rynku wtórnym, którzy planują pełny budżet transakcyjny
- Kiedy występuje: Przy zakupie od osoby prywatnej lub w innych transakcjach objętych PCC
- Orientacyjny wpływ na budżet: Bardzo wysoki, zwykle największy spośród opłat formalnych
- Jak liczyć: 2% wartości mieszkania
Zalety
- Proste zasady i łatwe wyliczenie.
- W części przypadków działa zwolnienie, np. przy pierwszym mieszkaniu, jeśli spełnisz warunki.
Wady
- Najmocniej podbija koszty na rynku wtórnym.
- Przy droższych mieszkaniach daje bardzo dużą kwotę do zapłaty.
Dlatego ten koszt jest tak wysoko – potrafi być większy niż taksa notarialna i drobne opłaty razem.
Przeczytaj także: Bezpieczny Zakup Nieruchomosci Krok Po Kroku
4. Opłata za wpis własności do księgi wieczystej
Po zakupie mieszkania trzeba ujawnić nowego właściciela w księdze wieczystej. To stała opłata sądowa, zwykle 200 zł za wpis własności, niezależnie od ceny lokalu, co potwierdzają stawki sądowe i informacje o księgach wieczystych Ministerstwa Sprawiedliwości.
Ważne
- Stała opłata, bez związku z wartością mieszkania
- Dotyczy prawie każdej umowy zakupu
- Daje formalne ujawnienie prawa własności
Charakterystyka
- Najlepsze dla: kupujących, którzy chcą formalnie zabezpieczyć nabycie
- Kiedy występuje: po akcie notarialnym
- Wpływ na budżet: niski, ale obowiązkowy
- Jak liczyć: kwota stała
Zalety
- Przewidywalny koszt
- Ważny krok kończący formalności
Wady
- Dochodzi do innych kosztów zakupu
- Tego wydatku zwykle nie da się pominąć
Dlatego ten koszt jest niżej w rankingu, ale trzeba go wpisać do budżetu.
Przeczytaj także: 1 Procent Prowizji
5. Wpis hipoteki
To dodatkowy koszt przy zakupie mieszkania na kredyt. Pojawia się obok wpisu własności i łatwo go pominąć w budżecie. Za wpis jednej hipoteki sąd pobiera zwykle 200 zł, co potwierdzają stawki sądowe, a do wniosku używa się formularza KW-WPIS.
Ważne
- Dotyczy zakupów finansowanych kredytem.
- Jest oddzielny od wpisu własności.
- Wymaga formalności z bankiem i księgą wieczystą.
Charakterystyka
- Najlepsze dla: Osób kupujących mieszkanie z kredytem hipotecznym
- Kiedy występuje: Przy ustanawianiu zabezpieczenia kredytu w księdze wieczystej
- Wpływ na budżet: Niski do średniego, ale obowiązkowy przy kredycie
- Jak liczyć: Najczęściej jako stała opłata sądowa
Zalety
- Przejrzysty i stały koszt.
- Zabezpiecza finansowanie banku.
Wady
- Nie dotyczy kupujących za gotówkę.
- Dochodzą dokumenty i formalności.
Dlatego ten koszt jest wysoko w rankingu, bo mocno zmienia budżet osób kupujących na kredyt.
6. Wynagrodzenie agenta nieruchomości (prowizja pośrednika)
Jeśli w procesie zakupu mieszkania korzystasz z pomocy biura pośrednictwa, w Twoim budżecie okołotransakcyjnym może pojawić się prowizja dla agencji. Nie jest to koszt stricte urzędowy, ale realnie wpływa na to, ile gotówki musisz przygotować. Co ważne – ten wydatek nie zawsze występuje po stronie kupującej, dlatego kluczowe jest zadanie pytania o koszty już na samym początku kontaktu z agentem.
Ważne
- Rynkowe stawki wynagrodzenia agencji wahają się zazwyczaj w granicach 1–3% kwoty transakcyjnej.
- Model rozliczeń zależy od polityki biura i umowy – opłata może być pobierana od sprzedającego, kupującego lub od obu stron.
- Zawsze od razu zapytaj pośrednika, czy i w jakiej wysokości zapłacisz prowizję oraz co dokładnie wchodzi w zakres tej usługi.
Charakterystyka
- Najlepsze dla: Kupujących, którzy szukają nieruchomości przez pośredników lub zlecają im bezpieczne przeprowadzenie przez proces.
- Kiedy występuje: Przy finalizacji zakupu nieruchomości oferowanej przez agencję (lub przy umowie poszukiwania).
- Wpływ na budżet: Średni do bardzo wysokiego (przy droższych nieruchomościach to nawet kilkanaście tysięcy złotych).
- Jak liczyć: Procent od ostatecznej ceny transakcyjnej mieszkania (często do stawki netto należy doliczyć 23% VAT).
Zalety
- Płacisz za bezpieczeństwo prawne, skompletowanie dokumentów i wsparcie w negocjacjach.
- Czasem opłata dotyczy wyłącznie formalnego, bezpiecznego przeprowadzenia przez proces transakcji (tzw. obsługa transakcji).
Wady
- Brak jednolitych standardów na rynku – każdy agent i agencja mogą rozliczać się inaczej.
- Ryzyko natrafienia na nieetyczne praktyki.
Uwaga na praktyki rynkowe:
Sytuacje na rynku bywają skrajnie różne. W coraz częściej całe wynagrodzenie agencji pokrywa wyłącznie strona sprzedająca. Czasem koszt ten jest jednak dzielony na sprzedającego i kupującego.
Niestety, zdarzają się agencje i agenci, którzy pobierają od kupującego prowizję w takiej samej wysokości jak od sprzedającego (czasem nawet wyższej), mimo że reprezentują stronę sprzedającą. Biorąc pod uwagę nakład pracy, jest to w moim przekonaniu praktyka nieetyczna. Agent reprezentujący sprzedającego inwestuje duże środki i czas w działania marketingowe, przygotowanie oferty czy zdjęciowe itd. – działań tych nie ma w przypadku obsługi czysto zakupowej. Pamiętaj, aby zawsze zapytać pośrednika czy i jakie jest jego wynagrodzenie oraz za co tak naprawdę masz mu zapłacić. Jeśli to ma być tylko otwarcie drzwi taki pośrednik z pewnością nie będzie dobrym wyborem.
Honourable Mentions
Po głównych pozycjach zostaje jeszcze jeden koszt, który łatwo pominąć w budżecie. Nie jest najwyższy, ale pojawia się prawie przy każdej transakcji.
- Wypisy aktu notarialnego – dodatkowa opłata za egzemplarze aktu dla kupującego, sprzedającego, banku i urzędów. Im więcej stron aktu i potrzebnych kopii, tym wyższy końcowy koszt.
Jak wybrać właściwy wariant kosztów przy zakupie mieszkania
Nie patrz tylko na samą taksę notarialną. O koszcie decyduje cały model transakcji.
- Najpierw ustal rynek zakupu – przy rynku wtórnym zwykle płacisz PCC 2%, a przy rynku pierwotnym go nie ma. To od razu zmienia budżet o tysiące złotych.
- Policz taksę od wartości mieszkania – notariusz liczy ją według wartości nieruchomości, a potem dolicza VAT. Sama kwota „netto” niewiele mówi.
- Jeśli bierzesz kredyt, dopisz:
- koszt wpisu hipoteki do księgi wieczystej,
- opłaty za dodatkowe oświadczenia,
- ewentualne wypisy lub dokumenty dla banku.
- Zapytaj o liczbę wypisów aktu – osobne egzemplarze mogą trafić do kupującego, sprzedającego, banku i sądu. Każdy kosztuje.
- Porównaj 2-3 kancelarie – stawka notarialna ma ustawowy limit, ale notariusz może zaproponować mniej.
- Proś o pełną kalkulację – w jednej wiadomości poproś o: taksę, VAT, PCC, wpisy do księgi, wypisy i wszystkie opłaty sądowe.
Jeśli chcesz szybko ocenić realny koszt całości, poproś pośrednika lub doradcę kredytowego, by sprawdził kalkulację przed podpisaniem aktu.
Skontaktuj się z Freedom Nieruchomości Lublin – pomożemy oszacować koszty notarialne, kredyt, formalności i bezpiecznie przejść cały zakup od początku do końca.
Najczęściej zadawane pytania
Q1: Czy taksę notarialną da się negocjować?
Tak. Taksa notarialna ma ustawowy limit, ale notariusz może zaproponować niższą kwotę. Najłatwiej negocjować przy droższych mieszkaniach albo gdy w kancelarii załatwiasz też pełnomocnictwo, oświadczenia i wypisy aktu.
Q2: Kto płaci koszty notarialne przy zakupie mieszkania?
Najczęściej płaci kupujący. Dotyczy to taksy notarialnej, wypisów aktu, opłat sądowych i zwykle podatku PCC na rynku wtórnym. Strony mogą ustalić inny podział, ale w praktyce zdarza się to rzadko.
Q3: Czy przy kredycie hipotecznym koszty u notariusza są wyższe?
Tak, zwykle dochodzą kolejne pozycje. Chodzi głównie o akt z oświadczeniem dla banku, wpis hipoteki do księgi wieczystej i dodatkowe wypisy. Sam kredyt zwiększa więc łączny budżet transakcyjny.
Q4: Ile trzeba przygotować ponad cenę mieszkania?
Bezpiecznie załóż kilka do kilkunastu tysięcy złotych, zależnie od ceny lokalu, rynku i kredytu. Na rynku wtórnym duży koszt stanowi PCC 2%, a na pierwotnym częściej opłaty notarialne i sądowe.