Najważniejsze jest, by dokładnie ustalić pełny budżet, obejmujący wszystkie koszty, zanim zaczniesz oglądać oferty. Sprawdzenie stanu prawnego i lokalizacji nieruchomości jest kluczowe, bo nawet atrakcyjna oferta może mieć poważne problemy prawne lub lokalizacyjne. Przy zakupie warto też dokładnie ocenić stan techniczny i zaplanować pełny koszt kredytu, aby uniknąć finansowych niespodzianek.
Pierwsze kupno mieszkania w Lublinie wydaje się proste, gdy tylko przeglądasz ogłoszenia. Prawdziwe wyzwania zaczynają się później. Dokumenty, oględziny lokalu i skomplikowane zapisy w umowie to momenty, w których łatwo o błąd. Wiele osób podejmuje wtedy pośpieszne decyzje, które kosztują mnóstwo czasu, nerwów i pieniędzy.
Początkujący kupujący patrzą zazwyczaj tylko na cenę i metraż. Zapominają o całkowitych kosztach, stanie prawnym, ukrytych wadach technicznych czy warunkach samej umowy. A to właśnie te szczegóły decydują o tym, czy zakup będzie bezpieczny.
Ten Poradnik nieruchomości daje Ci 10 wskazówek, które pomagają przejść przez cały proces spokojniej. Od budżetu i pierwszej wizyty, po weryfikację dokumentów, negocjacje i współpracę z biurem. Ten poradnik opiera się na punktach, które realnie wpływają na bezpieczeństwo zakupu. Dzięki temu ma wartość praktyczną dla osób kupujących pierwsze mieszkanie w Lublinie i okolicach
Wskazówki w skrócie
| Wskazówka | Najlepsze dla | Na co zwrócić uwagę | Poziom ryzyka | Priorytet |
|---|---|---|---|---|
| Ustal pełny budżet, zanim zaczniesz oglądać oferty | osób kupujących pierwszą nieruchomość | koszty całkowite, a nie tylko cena ofertowa | wysoki, jeśli budżet jest niedoszacowany | bardzo wysoki |
| Sprawdź stan prawny nieruchomości | każdego kupującego, szczególnie początkujących | własność, hipoteka, służebności, wzmianki | bardzo wysoki bez weryfikacji | najwyższy |
| Oceń lokalizację pod codzienne życie | rodzin, singli i inwestorów | dostępność usług, dojazd, hałas, perspektywy dzielnicy | średni do wysokiego | bardzo wysoki |
| Dokładnie sprawdź stan techniczny | osób kupujących mieszkanie lub dom do zamieszkania | wilgoć, instalacje, okna, ogrzewanie, części wspólne | wysoki przy pobieżnym oglądzie | bardzo wysoki |
| Policz całkowity koszt kredytu i własny zapas finansowy | kupujących z finansowaniem bankowym | RRSO, prowizje, marża, ubezpieczenia, rezerwa | wysoki przy złym planie finansowym | bardzo wysoki |
| Nie podpisuj umowy przedwstępnej w pośpiechu | osób, które chcą domknąć zakup bez ryzyka | zadatek, termin, warunki kredytu, wydanie lokalu | bardzo wysoki przy błędnym zapisie | wysoki |
Co warto wiedzieć o kupnie nieruchomości
Kupno nieruchomości to jedna z największych decyzji finansowych w życiu. Łatwo skupić się tylko na cenie, lokalizacji i zdjęciach z ogłoszenia. To błąd. W praktyce liczą się też dokumenty, stan techniczny, układ mieszkania i pełny koszt zakupu.
Rynek w Lublinie i okolicach nadal wymaga czujności. Ceny potrafią szybko się zmieniać, a dobre oferty znikają jak świeże bułeczki. Dlatego przed decyzją warto sprawdzić, czy dana nieruchomość naprawdę pasuje do Twojego budżetu, planów i codziennego życia.
Najwięcej kosztują nie złe negocjacje, ale pośpiech i brak sprawdzenia szczegółów.
1. Ustal pełny budżet, zanim zaczniesz oglądać oferty
Cena z ogłoszenia to dopiero początek. Przy kupnie nieruchomości łatwo skupić się na samej kwocie zakupu, a potem zderzyć się z dodatkowymi opłatami. Do ceny dochodzą m.in. notariusz, opłaty sądowe, podatek, prowizja i koszty kredytu. Na rynku wtórnym sam PCC 2% może mocno podnieść rachunek, co dobrze widać w tym kalkulatorze kosztów.
Ważne
- Licz koszt całkowity, nie tylko cenę ofertową
- Zostaw rezerwę na remont i nieprzewidziane wydatki
- Uwzględnij wszystkie opłaty około transakcyjne
Wskazówki
- Najlepsze dla: osób kupujących pierwszą nieruchomość
- Na co zwrócić uwagę: koszty całkowite, a nie tylko cena ofertowa
- Poziom ryzyka: wysoki, jeśli budżet jest niedoszacowany
- Priorytet: bardzo wysoki
Zalety
- Porządkuje cały proces decyzji
- Zmniejsza ryzyko przepłacenia
- Ułatwia porównywanie ofert
Wady
- Wymaga dokładniejszego planowania
- Może ograniczyć liczbę dostępnych ofert na starcie
Jeśli kupujesz w Lublinie, dobrze policzony budżet szybciej odsieje lokale, które tylko wyglądają atrakcyjnie.
To jest tak wysoko, bo bez budżetu łatwo wejść w ofertę, która przeciąża finansowo już po podpisaniu umowy.
Zerknij także tutaj: 10 najważniejszych wskazówek dotyczących wynajmu mieszkań w Lublinie
2. Sprawdź stan prawny nieruchomości
Dokumenty są ważniejsze niż zapewnienia sprzedającego. Zanim wpłacisz zadatek, sprawdź stan prawny nieruchomości w systemie EKW Ministerstwa Sprawiedliwości i upewnij się, kto naprawdę jest właścicielem. W księdze wieczystej szukaj własności, hipoteki, służebności i wzmianek. Przeglądanie KW jest bezpłatne, więc nie ma sensu pomijać tego kroku.
Ważne
- Zweryfikuj księgę wieczystą przed decyzją.
- Ustal właściciela i obciążenia.
- Poproś o dodatkowe dokumenty dla mieszkania, domu lub działki.
Wskazówki
- Najlepsze dla: każdego kupującego, szczególnie początkujących
- Na co zwrócić uwagę: własność, hipoteka, służebności, wzmianki
- Poziom ryzyka: bardzo wysoki bez weryfikacji
- Priorytet: najwyższy
Zalety
- Chroni przed kosztowną pomyłką
- Pomaga uniknąć sporów po zakupie
- Daje realne poczucie bezpieczeństwa
Wady
- Wymaga czasu i uważności
- Dokumenty bywają skomplikowane dla laika
To jest tak wysoko, bo nawet świetna oferta może mieć poważny problem prawny.
Zobacz także: 1 Procent Prowizji
3. Oceń lokalizację pod codzienne życie
Dobre miejsce to nie tylko ładna okolica. Lokalizacja nieruchomości ma pasować do Twojego dnia: pracy, szkoły, zakupów i odpoczynku. W Lublinie warto sprawdzić nie tylko mapę, ale też realny dojazd i hałas, bo ZDiTM stale aktualizuje rozkłady, a miasto publikuje strategiczną mapę hałasu.
Ważne
- Sprawdź dojazd o różnych porach dnia.
- Oceń otoczenie, hałas, usługi i komunikację.
- Pomyśl o przyszłej wartości odsprzedażowej.
Wskazówki
- Najlepsze dla: rodzin, singli i inwestorów
- Na co zwrócić uwagę: dostępność usług, dojazd, hałas, perspektywy dzielnicy
- Poziom ryzyka: średni do wysokiego
- Priorytet: bardzo wysoki
Zalety
- Wpływa na komfort życia każdego dnia.
- Pomaga chronić wartość zakupu.
- Ułatwia późniejszą odsprzedaż lub wynajem.
Wady
- Trudno ją poprawić po zakupie.
- Wymaga sprawdzenia na miejscu, nie tylko na mapie.
Dlatego ten punkt jest tak wysoko: zły adres psuje nawet dobrze wykończone mieszkanie.
4. Dokładnie sprawdź stan techniczny
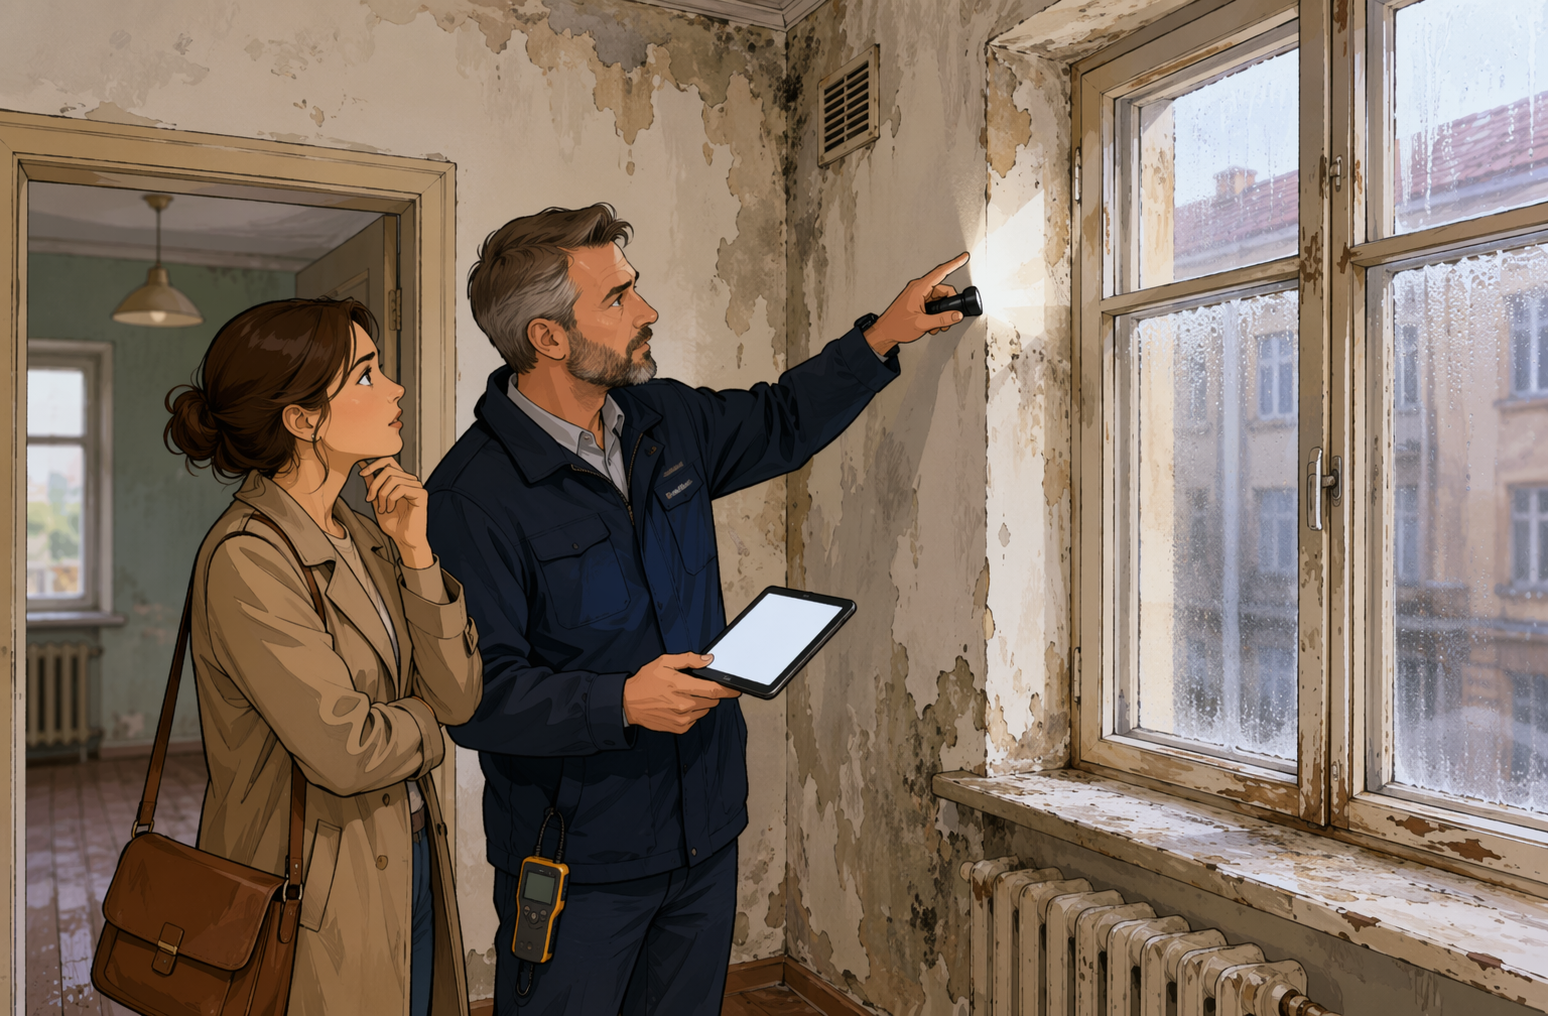
To, czego nie widzisz na zdjęciach, bywa najdroższe. Na pierwszej wizycie patrz chłodno: ładna kuchnia nie przykryje wilgoci, słabej wentylacji ani zużytych instalacji. GUNB przypomina, że budynki podlegają okresowym kontrolom stanu technicznego, a przewody wentylacyjne też trzeba sprawdzać co najmniej raz w roku.
Ważne
- Szukaj wilgoci, pęknięć i śladów fuszerki.
- Sprawdź okna, ogrzewanie, instalacje i części wspólne.
- Policz koszt napraw jeszcze przed złożeniem oferty.
Wskazówki
- Best for: osoby kupujące mieszkanie lub dom do zamieszkania
- Na co zwrócić uwagę: wilgoć, instalacje, okna, ogrzewanie, części wspólne
- Poziom ryzyka: wysoki przy pobieżnym oglądzie
- Priorytet: bardzo wysoki
Zalety
- Unikasz drogich niespodzianek
- Lepiej negocjujesz cenę
Wady
- Wymaga czasu
- Część usterek zobaczy dopiero fachowiec
Dlatego ten punkt jest tak wysoko – ukryte wady szybko podnoszą koszt całego zakupu.
Przeczytaj także: Bezpieczna Transakcja Nieruchomosci Krok Po Kroku
5. Policz całkowity koszt kredytu i własny zapas finansowy
Rata to nie jedyny koszt posiadania nieruchomości. Przy kredycie hipotecznym patrz szerzej: RRSO, marża, prowizja, ubezpieczenia i całkowita kwota do zapłaty. UOKiK zwraca uwagę, że dodatkowe usługi mogą podnosić koszt umowy, a nie tylko samą ratę. Pomaga też porównanie ofert po RRSO i koszcie całkowitym.
Ważne
- Porównuj całkowity koszt kredytu, nie tylko ratę
- Sprawdź wszystkie opłaty i warunki banku
- Zostaw poduszkę na przeprowadzkę i naprawy
Wskazówki
- Best for: kupujących z finansowaniem bankowym
- Watch: RRSO, prowizje, marża, ubezpieczenia, rezerwa
- Risk level: wysoki przy złym planie finansowym
- Priority: bardzo wysoki
Zalety
- Chroni domowy budżet
- Pomaga wybrać lepszą ofertę
- Daje spokój po zakupie
Wady
- Wymaga porównania kilku ofert
- Dokumenty bywają czasochłonne
Ten punkt jest tak wysoko, bo bez dobrego planu finansowego nawet dobre mieszkanie szybko staje się ciężarem.
Zajrzyj na stronę główną biura nieruchomosci: Freedom Lublin Mełgiewska
6. Nie podpisuj umowy przedwstępnej w pośpiechu
To moment, w którym naprawdę zabezpieczasz swoje interesy. Umowa przedwstępna ma jasno opisać cenę, termin, wpłatę, warunki kredytu i wydanie lokalu, bo właśnie tu najczęściej powstają kosztowne spory. > Jeśli kupno zależy od finansowania, wpisz to wprost, tak jak radzą eksperci od zapisów pod kredyt i analizy wymagań banków.
Ważne
- Ustal jasne warunki transakcji
- Zadbaj o zapis dotyczący finansowania
- Sprawdź konsekwencje niewykonania umowy
Wskazówki
- Najlepsze dla: osób, które chcą domknąć zakup bez ryzyka
- Na co zwrócić uwagę: zadatek, termin, warunki kredytu, wydanie lokalu
- Poziom ryzyka: bardzo wysoki przy błędnym zapisie
- Priorytet: wysoki
Zalety
- Porządkuje transakcję
- Chroni przed zmianą warunków
- Daje czas na finalizację formalności
Wady
- Źle napisana może zaszkodzić
- Wymaga dokładnego czytania i najlepiej konsultacji
Dlatego jest tak wysoko: na tym etapie najłatwiej uchronić się przed stratą pieniędzy i nieporozumieniami.
Warto też pamiętać o
Jeśli chcesz kupić spokojniej i bez przykrych niespodzianek, spójrz jeszcze na kilka dodatkowych spraw. Często to właśnie one decydują, czy oferta naprawdę ma sens.
- 7. Porównanie podobnych ofert – pokaże, czy cena mieszkania jest uczciwa względem rynku.
- 8. Negocjacje ceny i warunków – pomagają obniżyć koszt zakupu albo poprawić zapisy umowy.
- 9. Opłaty eksploatacyjne i stan wspólnoty – wpływają na realny koszt życia po zakupie.
- 10. Wsparcie doświadczonego biura nieruchomości – skraca proces i ogranicza błędy formalne.
Jak wybrać właściwą nieruchomość
Najpierw policz pełny budżet, nie tylko cenę z ogłoszenia. Dołóż podatek PCC lub koszty wykończenia, notariusza, wynagrodzenie agencji (nie zawsze), remont i zapas na niespodzianki. Tylko wtedy wiesz, na co Cię stać.
Przy wyborze porównaj te kryteria:
- Całkowity koszt zakupu – cena, opłaty, remont, wyposażenie, miejsce postojowe.
- Lokalizacja w praktyce – dojazd do pracy, sklepy, szkoła, parkowanie, hałas rano i wieczorem.
- Stan prawny – księga wieczysta, własność gruntu, hipoteka, służebności, zadłużenie.
- Cena na tle podobnych ofert – sprawdź kilka mieszkań z tej samej okolicy i metrażu.
- Koszt kredytu – rata, wkład własny, prowizja, ubezpieczenie, wycena i opłaty bankowe.
| Co sprawdzić | Dlaczego to ważne | Sygnał ostrzegawczy |
|---|---|---|
| Księga wieczysta | Potwierdza stan prawny | Niejasne wpisy lub obciążenia |
| Otoczenie | Wpływa na komfort życia | Duży hałas i słaby dojazd |
| Ceny podobnych ofert | Pomaga ocenić rynek | Cena wyraźnie zawyżona |
Nie wpłacaj zadatku, zanim nie sprawdzisz dokumentów.
Jeśli masz wątpliwości, wsparcie biura jak Freedom Nieruchomości pomaga przejść formalności, negocjacje i ocenę ryzyk.
Kupujesz pierwsze mieszkanie w Lublinie i chcesz uniknąć kosztownych błędów? Skontaktuj się z Freedom Nieruchomości Lublin i załatw kredyt, formalności, analizę oferty oraz wsparcie prawne w jednym miejscu. To prosty i bezpieczniejszy start.
Najczęściej zadawane pytania
Q1: Jakie zagrożenia mogą czyhać na początkujących kupujących nieruchomości?
Najczęstsze pułapki to zły stan prawny, ukryte koszty remontu, zawyżona cena i presja czasu. Sprawdź księgę wieczystą, czynsz, zadłużenie, plan okolicy i historię ceny. > Nie wpłacaj zadatku bez analizy dokumentów.
Q2: Na co zwrócić uwagę podczas pierwszej wizyty w nieruchomości w Lublinie?
Oceń hałas, dojazd, stan klatki, wilgoć, okna, instalacje i światło dzienne. W Lublinie sprawdź też nachylenie terenu, parkowanie i korki w okolicy o różnych porach dnia.
Q3: Jak skorzystać z kompleksowej obsługi biura nieruchomości w Lublinie?
Poproś o wsparcie agenta od wyszukania oferty po kredyt, analizę prawną i umowę. Freedom Nieruchomości wyróżnia model one-stop-shop, więc łatwiej spiąć formalności i ograniczyć ryzyko błędów. Wybierz jednego z naszych agentów:
Q4: Czy warto kupować mieszkanie z rynku wtórnego jako pierwszy lokal?
Tak, jeśli chcesz szybciej się wprowadzić i realnie ocenić okolicę. Rynek wtórny wymaga jednak dokładnego sprawdzenia instalacji, wspólnoty, remontów budynku i kosztów utrzymania po zakupie.