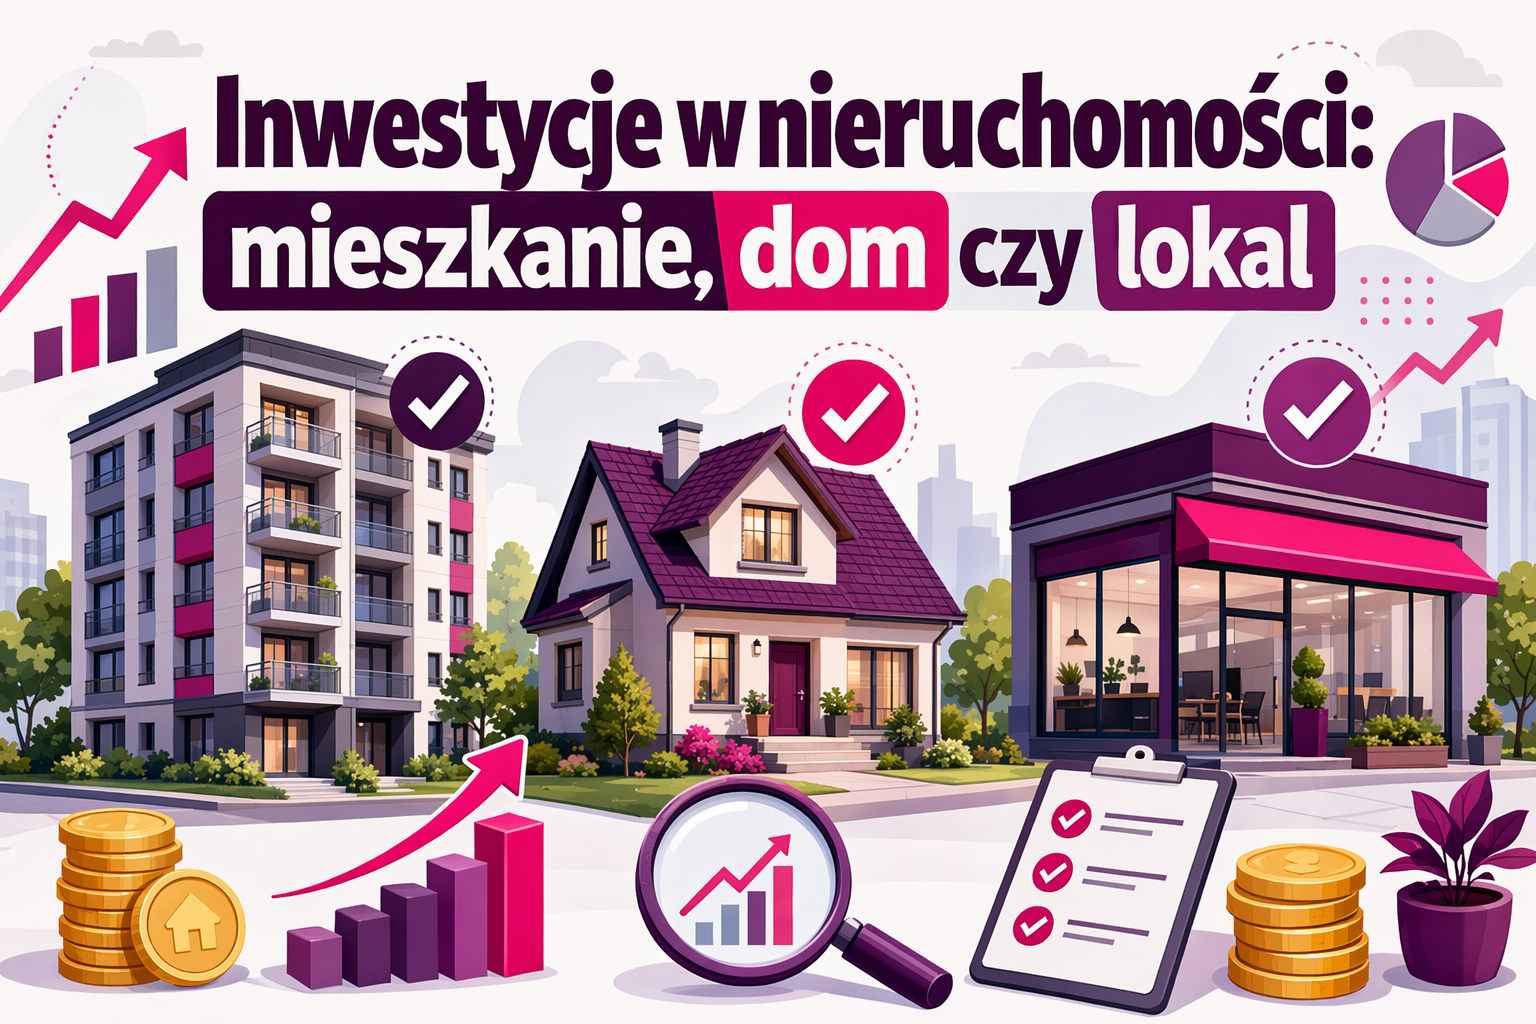
Chcesz ulokować kapitał i nie wiesz, czy lepsze będzie mieszkanie, dom czy lokal? Dla początkujących zwykle wygrywa kupno mieszkania, bo daje największą przewidywalność. Zakup domu ma sens głównie wtedy, gdy liczysz na wzrost wartości w konkretnej okolicy. Lokal użytkowy potrafi dać wyższy dochód, ale wymaga większej wiedzy i odporności na ryzyko.
Ten przewodnik powstał dla osób, które rozważają inwestycje nieruchomościowe i chcą porównać trzy najczęstsze ścieżki. Pokazuję, jak inwestycje nieruchomościowe różnią się pod kątem zysku, podatków, płynności i pracy własnej. Opieram to na realiach polskiego rynku, także lokalnie, bo inwestycje nieruchomościowe w Lublinie rządzą się nieco inną logiką niż w największych miastach.
Mieszkanie, dom czy lokal użytkowy: porównanie inwestycji w pigułce
| mieszkanie na inwestycję | dom inwestycyjny | lokal użytkowy | |
|---|---|---|---|
| Koszt wejścia | Średni; zwykle niższy niż dom, wyższy niż część działek | Wysoki; zwykle najwyższy z porównywanych opcji | Wysoki; zależny od lokalizacji i standardu |
| Potencjał zysku | Stabilny, ale zazwyczaj umiarkowany | Długi horyzont i wzrost wartości, niekoniecznie szybki cashflow | Najwyższy potencjał czynszu i indeksacji |
| Ryzyko i pustostan | Niższe niż w lokalu, średnie w zależności od lokalizacji | Średnie do wysokiego; zależne od lokalizacji i popytu | Wyższe; kluczowe są lokalizacja i najemca |
| Obsługa i zaangażowanie | Niskie do średniego | Średnie do wysokiego | Średnie; wymaga analizy biznesowej |
| Płynność sprzedaży | Zwykle wysoka w dobrych lokalizacjach | Zwykle niższa niż dla mieszkań | Średnia do niskiej, zależnie od najemcy i rynku |
| Najlepsze zastosowanie | Najem długoterminowy i pierwszy zakup inwestycyjny | Rodzina, najem premium, strategia wzrostu kapitału | Dochód pasywny i inwestorzy komercyjni |
Poznaj opcje
mieszkanie na inwestycję
To najprostszy start dla osoby, która chce wejść w nieruchomości z mniejszym ryzykiem. Sprawdza się głównie w najmie długoterminowym, a w 2026 rynek najmu mieszkań w Polsce jest bardziej stabilny, co potwierdza analiza rp.pl.
Kluczowe
- stabilny najem
- wysoka płynność w dobrej lokalizacji
dom jako inwestycja
To wybór dla inwestora z większym budżetem i dłuższym planem. Dom daje większą swobodę użycia, ale wymaga więcej pracy i zwykle trudniej go szybko sprzedać.
Kluczowe
- duży metraż
- potencjał wzrostu wartości
lokal użytkowy
To opcja dla osób, które rozumieją biznes najemcy i chcą wyższego czynszu. Segment komercyjny w 2026 nadal przyciąga kapitał, co pokazuje raport Colliers.
Kluczowe
- najwyższy potencjał czynszu
- szansa na indeksację umowy
Koszt wejścia i finansowanie
Ile kapitału potrzeba na start?
Na start najtańsze bywa mieszkanie, potem lokal, a najwięcej gotówki zwykle wymaga dom. W praktyce licz nie tylko cenę zakupu, ale też wkład własny, podatek, notariusza, wykończenie i bufor na pustostan lub remont.
W 2026 r. w Lublinie mediana cen transakcyjnych mieszkań to 10 054 zł za m² według Cenogramu. To oznacza, że lokal 50 m² to wydatek rzędu ok. 500 tys. zł plus koszty poboczne.
Policz budżet w tej kolejności:
- Wkład własny – zwykle 10-20%.
- Koszty transakcji – notariusz, sąd, PCC na rynku wtórnym.
- Prace po zakupie – odświeżenie, wyposażenie, adaptacja.
- Rezerwa – minimum na 3-6 miesięcy rat i opłat.
Najczęstszy błąd to liczenie tylko ceny nieruchomości. Brak poduszki psuje inwestycję już na starcie.
Kredyt hipoteczny czy finansowanie gotówkowe?
Kredyt pozwala wejść szybciej, ale zwiększa ryzyko i obniża miesięczny cash flow. Gotówka daje lepszą pozycję negocjacyjną i większy spokój, ale zamraża kapitał.
Raport AMRON-SARFiN 1/2026 pokazuje, że średnia wartość nowego kredytu mieszkaniowego w Polsce wyniosła 457 260 zł. To dobrze pokazuje skalę zobowiązania.
Najprostsza zasada:
- kredyt – dobry, gdy chcesz zachować płynność,
- gotówka – dobra, gdy priorytetem jest bezpieczeństwo,
- mieszany model – często najlepszy przy drugim lub trzecim zakupie.
Jeśli kupujesz w Lublinie inwestycyjnie, wsparcie doradcy finansowego, np. w modelu Freedom Nieruchomości, pomaga porównać realny koszt kredytu z potencjałem najmu.
Przeczytaj także: 10 Kluczowych wskazówek z poradnika nieruchomości dla początkujących
Rentowność i potencjał wzrostu wartości
Cash flow czy wzrost wartości?
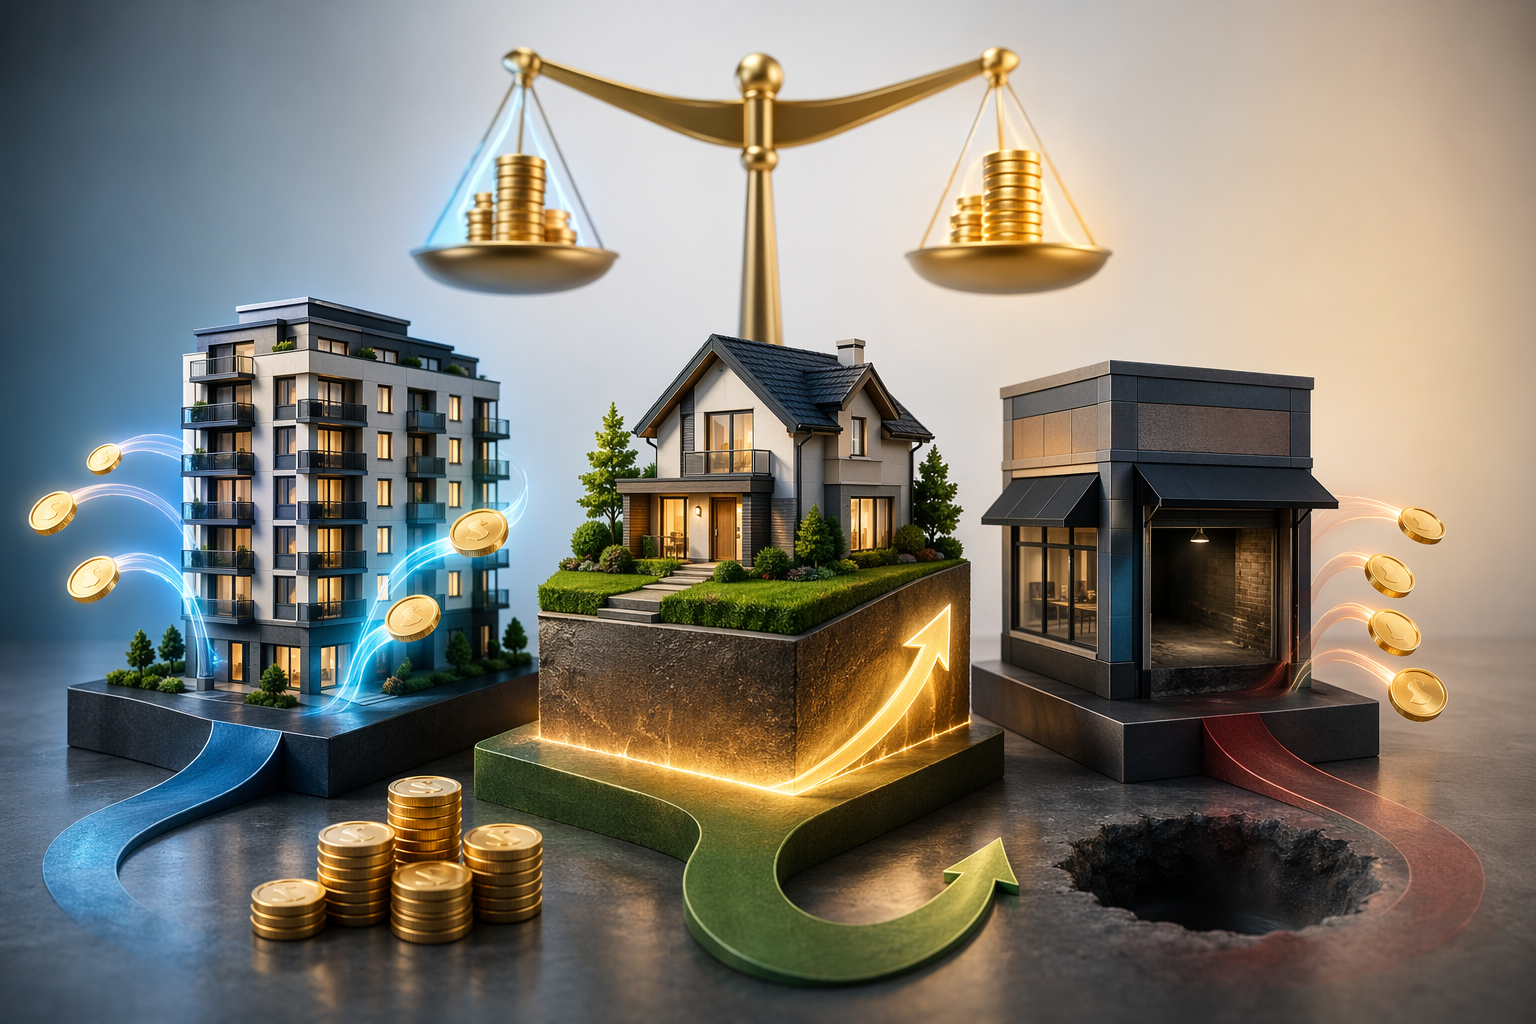
To kluczowy wybór. Cash flow daje bieżący dochód, a wzrost wartości buduje zysk przy sprzedaży. W 2026 r. oba cele coraz rzadziej idą razem. NBP wskazywał, że uśredniony zwrot z najmu w dużych miastach bywał niższy od obligacji i depozytów, więc sam czynsz nie zawsze robi dziś wynik według danych cytujących NBP.
- Mieszkanie częściej broni się płynnością i łatwością wynajmu
- Dom zwykle słabiej wypada na cash flow, ale może zyskać na działce i standardzie
- Lokal użytkowy potrafi dać lepszy zwrot, ale ma wyższe ryzyko pustostanu
Jeśli kupujesz na kredyt, licz nie tylko czynsz, ale też ratę, rezerwy i okres bez najemcy.
Co naprawdę wpływa na wynik inwestycji?
Najmocniej działają lokalizacja, cena wejścia i popyt najemców lub kupujących. W Lublinie warto patrzeć nie tylko na centrum, ale też okolice uczelni, szpitali i nowe osiedla z dobrą komunikacją. Z danych NBP dla I kw. 2026 wynika, że średnia cena nowych mieszkań w Lublinie wyniosła 10 987 zł za m² i była lekko niższa rok do roku w zestawieniu opartym o NBP.
- Kupuj poniżej realnej wartości rynkowej.
- Sprawdzaj koszty stałe i możliwy czynsz.
- Oceń, jak szybko sprzedasz lokal za 3-5 lat.
| Czynnik | Wpływ na zysk | Znaczenie |
|---|---|---|
| Cena zakupu | Podnosi lub obniża stopę zwrotu | Kluczowe |
| Lokalizacja | Wpływa na najem i odsprzedaż | Kluczowe |
| Standard i układ | Skraca pustostany | Wysokie |
Przeczytaj także: Jakie są koszty notarialne przy zakupie mieszkania
Ryzyko, pustostan i bezpieczeństwo prawne
Pustostan i rotacja najemców
Pustostan boli bardziej niż niższy czynsz. Każdy miesiąc bez najemcy obniża realną stopę zwrotu i zwiększa koszt utrzymania lokalu. Dobra wiadomość jest taka, że nie każdy pusty lokal to od razu problem trwały. Według analizy CRIDO o pustostanach i podatku czasowa przerwa między najemcami, remont lub adaptacja nie oznaczają automatycznie „trwałego pustostanu”.
Największe ryzyko rotacji zwykle dotyczy:
- małych mieszkań w słabszej lokalizacji,
- domów z wyższymi kosztami utrzymania,
- lokali użytkowych zależnych od kondycji najemcy biznesowego.
Jeśli liczysz na stabilny wynajem, ważniejszy od maksymalnej stawki bywa szybki ponowny najem.
Umowa i ochrona właściciela
Bezpieczny najem zaczyna się od dobrej umowy, nie od zaufania. W Polsce zwykła umowa daje właścicielowi mniej narzędzi niż najem okazjonalny. Z opisu najmu lokalu w Polsce wynika, że przy najmie okazjonalnym kluczowe są trzy elementy: akt notarialny o poddaniu się egzekucji, wskazanie lokalu zastępczego i zgłoszenie umowy do urzędu skarbowego.
Przed podpisaniem dopilnuj:
- weryfikacji tożsamości i źródła dochodu najemcy,
- kaucji i jasnych zasad rozliczeń,
- protokołu zdawczo-odbiorczego ze zdjęciami,
- zapisów o terminach płatności i wypowiedzeniu.
W Lublinie wielu inwestorów zleca ten etap biuru z zapleczem prawnym, bo jeden błąd formalny może odebrać realną ochronę właściciela.
Obsługa, utrzymanie i codzienna wygoda inwestora
Ile pracy wymaga każda z opcji?
Najmniej pracy zwykle daje mieszkanie. Jest mniejsze, prostsze w remoncie i część spraw technicznych przejmuje wspólnota lub spółdzielnia. Dom wymaga najwięcej uwagi, bo dochodzi dach, ogród, ogrodzenie, podjazd i instalacje. Lokal użytkowy bywa wygodny przy dobrym najemcy, ale przy pustostanie potrafi szybko generować problem.
- Mieszkanie – łatwiejszy najem, mniej awarii, prostsze rozliczenia
- Dom – więcej przeglądów, napraw i kosztów wokół budynku
- Lokal – mniej zgłoszeń od lokatorów, ale większe ryzyko przerw w najmie
Właściciel lub zarządca ma obowiązek dbać o stan techniczny obiektu, a kontrole instalacji gazowych i przewodów kominowych trzeba zapewnić co najmniej raz w roku, zgodnie z wytycznymi GUNB.
Jeśli chcesz inwestycji prawie bezobsługowej, mieszkanie wygrywa z domem w codziennym życiu.
Jak dopasować inwestycję do stylu życia?
Wybór dopasuj do czasu, jaki realnie masz co miesiąc.
- Masz etat i mało czasu – wybierz mieszkanie.
- Lubisz doglądać nieruchomości – dom może mieć sens.
- Akceptujesz przestoje, ale chcesz wyższych stawek – rozważ lokal.
Przy domu zaniedbanie szybciej boli. GUNB przypomina też, że brak kontroli i usterek nie wolno odkładać, bo chodzi o bezpieczeństwo i odpowiedzialność właściciela w sezonie grzewczym. W Lublinie wygodne jest wsparcie biura, które ogarnia najem, formalności i serwis, więc Freedom Nieruchomości może realnie odjąć pracy przy każdej z tych opcji.
Przeczytaj także: Finansowanie nieruchomości w Polsce: najnowsze zmiany i trendy 2026
Który typ nieruchomości wybrać do swojego celu?
Jeśli chcesz bezpieczeństwa i prostoty
Wybierz mieszkanie, najlepiej w dobrej, płynnej lokalizacji. To zwykle najprostszy typ inwestycji: łatwiej je wycenić, wynająć i potem sprzedać. Ceny mieszkań w Polsce dalej rosną, choć spokojniej – w 1 kwartale 2026 wzrosły o 2,3 proc. kwartał do kwartału według danych GUS.
- dobre dla początkujących,
- mniejsze ryzyko błędu,
- łatwiejsze finansowanie kredytem.
Jeśli kupujesz pierwszy lokal inwestycyjny, mieszkanie zwykle daje najmniej niespodzianek.
Jeśli liczysz na większy potencjał i elastyczność
Postaw na dom, jeśli chcesz zyskać więcej opcji. Dom można sprzedać rodzinie, podzielić, rozbudować albo wynająć w całości. Minusem są wyższe koszty wejścia i utrzymania. Taki zakup ma sens głównie tam, gdzie działka i układ budynku dają realną przewagę.
Najczęściej dom wygrywa, gdy:
- kupujesz poniżej ceny rynkowej,
- planujesz remont i wzrost wartości,
- celujesz w spokojną odsprzedaż po kilku latach.
W Lublinie i okolicach dom częściej jest grą na wartość niż na prosty, pasywny najem.
Jeśli priorytetem jest dochód z najmu
Sprawdź lokal użytkowy, ale tylko po twardej analizie. Potrafi dać wyższy czynsz niż mieszkanie, lecz jest bardziej wrażliwy na pustostan i koniunkturę. W regionach poza Warszawą wskaźnik pustostanów biurowych sięgnął 17,4 proc. w 1 kwartale 2026, a w Lublinie wyniósł 10,5 proc. według raportu cytowanego przez Rzeczpospolitą.
- wybieraj lokal z ruchem pieszym,
- licz rezerwę na pusty okres,
- sprawdź branże najemców w okolicy.
Nie zgaduj, co kupić. Skonsultuj swój cel i budżet z Freedom Nieruchomości Lublin i wybierz mieszkanie, dom lub lokal z pełnym wsparciem finansowym, prawnym i inwestycyjnym.
Najczęściej zadawane pytania
Q1: Jakie są główne różnice między inwestycją w mieszkanie a lokal użytkowy?
Mieszkanie zwykle łatwiej wynająć i sprzedać. Lokal użytkowy może dać wyższą stopę zwrotu, ale mocniej zależy od firmy najemcy, lokalizacji i koniunktury.
Q2: Jakie ryzyko wiąże się z inwestycją w nieruchomości komercyjne w Polsce?
Największe ryzyka to dłuższe pustostany, koszt adaptacji lokalu i spadek popytu w słabszej okolicy. Dochodzi też większa wrażliwość na zmiany gospodarcze i koszty utrzymania.
Q3: Jakie są zalety inwestowania w ziemię rolną w województwie lubelskim?
Atutem bywa niższa cena wejścia i szansa wzrostu wartości przy rozwoju okolicy. Trzeba jednak sprawdzić klasę gruntu, plan miejscowy i ograniczenia prawne przed zakupem.
Q4: Co zwykle lepiej sprawdza się w Lublinie na start inwestora?
Na start najbezpieczniejsze bywa mieszkanie 2-pokojowe w dobrej dzielnicy. Łatwiej je wynająć, finansować kredytem i odsprzedać. Przy zakupie pomaga chłodna analiza liczb, nie emocji.
Podsumowanie
Najlepszy wybór zależy od celu. Mieszkanie zwykle daje najłatwiejszy start i płynność, dom ma sens przy większym budżecie i planie długiego trzymania, a lokal bywa mocny w cash flow, ale niesie wyższe ryzyko pustostanu. W Polsce rośnie presja na dostępność mieszkań, a średnia cena transakcyjna 1 m2 wzrosła w 2024 do 8 970 zł według danych MRiT. W Lublinie ceny też rosną, o czym pisał Business Insider.